Entre mayo de 2023 y junio de 2026, la cantidad de personas con dificultades para pagar sus deudas registradas en la Central de Riesgos Crediticios (CRC) del Banco Central del Uruguay (BCU) pasó de 705.534 a 861.317. Esto representa un aumento de aproximadamente 22% en poco más de tres años.
Detrás de las cifras hay un problema que va más allá del acceso al crédito: para muchos hogares, los ingresos no alcanzan para cubrir los gastos cotidianos y el endeudamiento se convierte en una forma de llegar a fin de mes.
Las personas de menores ingresos tienen más probabilidades de enfrentar dificultades de pago y, entre los jóvenes con deudas registradas en el sistema financiero, la proporción supera el 45%. Las economistas consultadas por la diaria advirtieron que, cuando la falta de ingresos es persistente, ni los préstamos ni las reestructuras de deuda alcanzan por sí solos para resolver el problema.
“Es un aumento de 22% en las personas que tienen alguna dificultad de pago en poco más de tres años”, destacó Soledad Giudice, economista e integrante de la Comisión Técnica Asesora de la Asociación de Bancarios del Uruguay (AEBU). La economista consideró que la evolución de las cifras muestra un deterioro que merece atención. “Lo que observamos es que en los últimos años han crecido las dificultades para el pago”, señaló.
Por su parte, Elisa Failache, economista y coordinadora del proyecto Endeudamiento.Uy, señaló que las últimas cifras muestran un aumento de las personas con dificultades de pago y remarcó que, en este escenario, los jóvenes representan una población “particular”. “Las cifras reflejan que hay una parte de las personas que no tienen ingresos suficientes para poder llegar a fin de mes o para afrontar shocks, como una pérdida de empleo o problemas de salud”, afirmó la docente e investigadora universitaria.
La situación a futuro es “compleja”, ya que lo que está “por detrás” es la idea de que hace falta pensar otras soluciones para los problemas de falta de ingresos permanentes, remarcó.
Las cifras
Los datos de 2023 forman parte del documento de trabajo “Endeudamiento de las personas físicas en Uruguay”, publicado por el BCU en agosto de ese año. En ese momento, 1.905.155 personas tenían registros en la CRC y 705.534 (el 37,1%) presentaban dificultades en su capacidad de pago. En junio de 2026, según los datos presentados por el organismo en el informe “Endeudamiento en las distintas franjas etarias y el acceso al crédito en Uruguay”, el universo analizado comprendía 2.066.310 personas, de las cuales 861.317 (el 41,68%) tenían dificultades.
En un pedido de información anterior, AEBU había obtenido datos correspondientes a 2020-2021 que registraban 679.417 personas en las categorías con dificultades. En comparación con las 861.317 registradas en 2026, el aumento es de aproximadamente 27% en cinco años. “Es un problema. La última cifra de 2026 equivale al 41% de las personas que tienen vínculos con el sistema financiero y que tienen alguna dificultad de pago”, indicó Giudice.
Sin embargo, advirtió que estas cifras no significan que todas esas personas estén sobreendeudadas. “Una cosa es la dificultad de pago, que es esta calificación de 3 a 5, y otra es el sobreendeudamiento, que es la incapacidad persistente de cumplir con un conjunto de obligaciones, que en general son más de una”, explicó.
Entre las personas con dificultades puede haber algunas que tienen un atraso por un monto pequeño, otras con varias deudas impagas y otras que mantienen incumplimientos con distintas instituciones. Además, la CRC no registra todos los compromisos económicos de una persona.
En ese sentido, Giudice recordó que, en los últimos reportes del Clearing publicados en 2023, más de un millón de personas tenían algún problema de pago de deudas. Estos compromisos no eran solamente con el sistema financiero, sino que también incluían vínculos con casas comerciales y servicios públicos. De acuerdo con esa estimación, aproximadamente una de cada cuatro personas mayores de 18 años tenía algún problema en su capacidad de pago. “Si alguien está en el Clearing o tiene una calificación de 3 a 5 en la CRC, tal vez pueda acceder al mercado formal, pero en peores condiciones y con tasas más caras. También es cierto que hay personas que ya dejaron de acceder y, en ese caso, el riesgo es el de caer en el mercado informal”, indicó.
A juicio de Failache, las cifras recientes no se apartan demasiado de las tendencias que ya se observaban en años anteriores, aunque muestran un incremento de las personas con dificultades. “Sigue mostrando que hay una proporción importante de la población que tiene algún vínculo con el sector financiero y una proporción no menor que tiene dificultades en la capacidad de pago”, señaló.
Failache subrayó que el acceso al crédito no es en sí mismo un problema. Puede permitir que las personas distribuyan sus gastos a lo largo del tiempo, financien compras o enfrenten situaciones imprevistas. La dificultad aparece cuando los ingresos no son suficientes para cumplir con los compromisos asumidos.
El crédito para llegar a fin de mes
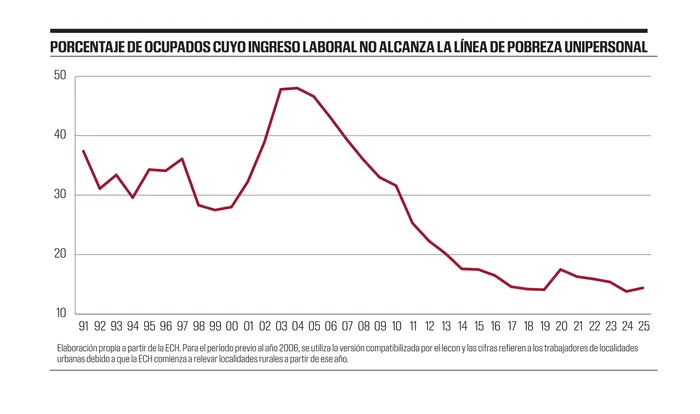
Para las economistas, uno de los principales factores detrás del endeudamiento problemático es la insuficiencia de ingresos. Una encuesta realizada en el marco del proyecto Endeudamiento.Uy, en el que participaron las facultades de Ciencias Sociales y de Ciencias Económicas y de Administración de la Universidad de la República y el Instituto de Promoción Económico Social del Uruguay (IPRU), junto con la Usina de Percepción Ciudadana, identificó que el 30% de las personas encuestadas se endeudaba para pagar otras deudas, el 26% para cubrir gastos cotidianos y el 17% por motivos de salud. “El endeudarse para hacer frente a los gastos cotidianos aumenta en los quintiles más bajos [...] Hay un problema estructural de ingresos. Hay un gran porcentaje de personas cuyos gastos superan sus ingresos y que recurren al endeudamiento para cubrirlos. [...] Hay una gran proporción que declara que no llega a fin de mes”, remarcó Giudice.
El problema afecta de forma desigual a los hogares: quienes tienen menos ingresos cuentan con menos margen para afrontar gastos imprevistos y pueden terminar recurriendo al crédito para cubrir necesidades básicas. En esos casos, el préstamo no necesariamente permite mejorar la situación económica, sino que suma una nueva obligación a un presupuesto que ya no alcanza.
Para Giudice, el problema es que, si una persona no llega a fin de mes y toma un préstamo para cubrir sus gastos, en las próximas semanas tendrá que afrontar tanto los gastos habituales como la deuda contraída. “Si no llegan a fin de mes, a los 30 días, además de no llegar a fin de mes, van a tener una deuda”, explicó.
Desde esa perspectiva, la economista consideró que una parte importante de la problemática no puede resolverse exclusivamente desde el sistema financiero. “El problema es económico y no financiero”, sostuvo, en referencia a las personas cuyos ingresos no son suficientes, de manera persistente, para cubrir sus necesidades.
Mientras tanto, Failache también relacionó las dificultades de pago con la situación económica de los hogares. La economista señaló que, cuando se observan los montos involucrados, las personas con dificultades suelen tener préstamos más pequeños. Esto puede estar relacionado con ingresos bajos y empleos inestables. En esos casos, el crédito puede terminar funcionando como una forma de complementar los ingresos cuando el dinero no alcanza.
Archivo, abril de 2026. Foto: Gianni Schiaffarino
La experta también advirtió que las dificultades para pagar no necesariamente representan un problema para el funcionamiento agregado de la economía, pero sí pueden convertirse en una “limitación importante” para quienes las atraviesan. Por eso, consideró necesario distinguir entre la evolución general del crédito y las consecuencias que tiene para determinados grupos de la población. Failache coincidió en que los ingresos y la situación laboral son factores relevantes. Explicó que los estudios disponibles muestran una asociación entre pertenecer a los quintiles de menores ingresos y tener una mayor probabilidad de enfrentar dificultades para pagar las deudas. “Cuando uno mira el riesgo de no pagar una deuda, la asociación es más alta en los quintiles más bajos, en las personas de mayor vulnerabilidad económica”, señaló.
Los jóvenes entre los más expuestos
Las dificultades de pago tienen una incidencia particularmente importante entre los jóvenes. Según la presentación de Rodrigo Arnabal en las Jornadas Anuales de Economía del BCU de este año, 206.455 de los 457.628 deudores de entre 18 y 30 años incluidos en el universo analizado presentaban dificultades en su capacidad de pago. Esto representa el 45,11% de los jóvenes con deuda registrada en la CRC. En el crédito al consumo, la brecha también es significativa: el 44,98% de los deudores de entre 18 y 29 años presentaba dificultades, frente al 35,97% de los mayores de 30 años.
Failache destacó que uno de cada dos jóvenes con vínculo con la CRC presentaba dificultades de pago en los datos que analizó el BCU en informes anteriores, una tendencia que también se refleja en las cifras más recientes. La economista afirmó que el desempleo juvenil es más alto que el promedio y representa una de las razones que explican las dificultades de pago entre los más jóvenes. “A un joven le trae muchas limitaciones el hecho de estar en el Clearing o ser categorizado como deudor incobrable”, afirmó.
El problema puede tener consecuencias que se extienden más allá de la deuda inicial. Una mala calificación crediticia puede dificultar el acceso a nuevos préstamos e incluso a otros servicios, como una garantía de alquiler. “Se vuelve un círculo vicioso. Si un joven llega a esta situación, nadie del mercado formal debería prestarle nuevamente. Si consigue que alguien le preste, en general quienes lo hacen son los que cobran tasas de interés más altas o incluso están en el mercado informal”, afirmó.
En la misma línea, Giudice consideró que una parte de esta situación está relacionada con los menores ingresos y la precariedad laboral que afectan a los jóvenes. Señaló que estos están sobrerrepresentados entre quienes perciben salarios bajos y que también tienen tasas de desempleo más elevadas que los adultos de mayor edad. “Una parte tiene que ver con ingresos más bajos y otra debe tener que ver con las nuevas formas de consumo y el acceso al crédito”, indicó. Para la economista, estas condiciones hacen que algunos jóvenes necesiten recurrir al endeudamiento para cubrir sus gastos cotidianos.
Las diferencias entre bancos y administradoras de crédito
Por otro lado, Giudice señaló que las dificultades de pago son mayores entre los créditos otorgados por las empresas administradoras de crédito, en comparación con los bancos. A su juicio, esta diferencia se explica por el perfil de los negocios y de los deudores.
Los bancos suelen prestar a segmentos de población con ingresos más estables y, en muchos casos, ofrecen créditos con descuento de haberes, una modalidad que permite descontar las cuotas directamente del salario. Esto reduce el riesgo de impago y permite ofrecer tasas de interés más bajas.
Las administradoras de crédito, en cambio, suelen conceder préstamos sin descuento de sueldo, a sola firma, y atienden a personas con ingresos más diversos, que pueden ser bajos e incluso informales. “La estructura del negocio es completamente distinta en una y otra, y ahí se explica, en realidad, la diferencia de tasas y también la diferencia de morosidad que maneja cada segmento”, explicó Giudice.
La economista agregó que las nuevas tecnologías y la facilidad para contratar préstamos han contribuido a modificar las formas de acceso al crédito. Aunque el endeudamiento de las familias no es un fenómeno nuevo, la disponibilidad de productos y la rapidez con que pueden contratarse han cambiado las condiciones en que las personas acceden a ellos.
El costo de atrasarse y las dificultades para salir de la deuda
Las economistas también señalaron que las condiciones del crédito y, en particular, los costos que se acumulan cuando una persona deja de pagar pueden agravar la situación. Giudice explicó que es importante distinguir entre la tasa de interés de un préstamo y la tasa de mora que se aplica cuando hay atrasos. En su opinión, parte de las dificultades surge cuando una deuda inicialmente manejable se vuelve impagable debido a los recargos y a las prácticas de cobranza. “Muchas personas se quejan de que empiezan pagando algo y después, cuando se atrasan, la deuda se vuelve impagable”, señaló.
La economista agregó que algunas empresas venden las deudas a otras compañías de cobranza y que, en determinadas situaciones, el crecimiento del monto adeudado termina desincentivando a las personas a ponerse al día. Por ese motivo, consideró necesario revisar las condiciones de los créditos, los topes de las tasas de interés y los mecanismos de reestructuración. También destacó la importancia de la protección al usuario, la transparencia de la información y la educación financiera.
Mientras tanto, Failache coincidió en que la información que reciben las personas al contratar un préstamo es relevante. Señaló que algunos créditos pueden tomarse sin que el usuario comprenda plenamente sus condiciones, lo que aumenta el riesgo de que luego no pueda pagarlos. “Muchas veces, algunos de los créditos que están siendo catalogados como que no se pueden pagar son préstamos que las personas sacan sin querer; la información no es del todo transparente”, afirmó.
La economista también consideró necesario analizar los mecanismos para que las personas puedan renegociar sus obligaciones cuando atraviesan dificultades. Sin embargo, advirtió que las reestructuras no pueden convertirse en una respuesta permanente a los problemas de ingresos. Pueden ser útiles cuando una persona deja de pagar debido a una circunstancia puntual y luego recupera su capacidad de pago, pero no resuelven una situación en la que los ingresos son insuficientes de manera sostenida.
Una respuesta que vaya más allá del crédito
En Uruguay se discuten distintas medidas para atender el endeudamiento, entre ellas cambios en las condiciones del mercado, mecanismos de reestructuración de deudas y medidas de protección a los usuarios. Giudice señaló que la discusión sobre una eventual modificación de la normativa es “bastante integral”, pero remarcó que está “costando llegar a consensos políticos”. Desde 2020 se vienen presentando proyectos y ninguno suscita acuerdos, remarcó.
La economista consideró que los mecanismos de reestructuración pueden ayudar a quienes tienen posibilidades de recuperar su capacidad de pago, pero insistió en que las políticas financieras no sustituyen las medidas necesarias para atender los problemas de ingresos. En ese sentido, ambas expertas coincidieron en que el objetivo no debería ser solamente ampliar el acceso al crédito, sino evitar que las personas queden atrapadas en deudas que no pueden pagar.
Por último, Failache advirtió que la persistencia de las dificultades muestra que el problema sigue vigente y que las respuestas deben distinguir entre quienes pueden recuperar su capacidad de pago mediante una reestructura y quienes necesitan otras soluciones económicas y sociales.