El dato
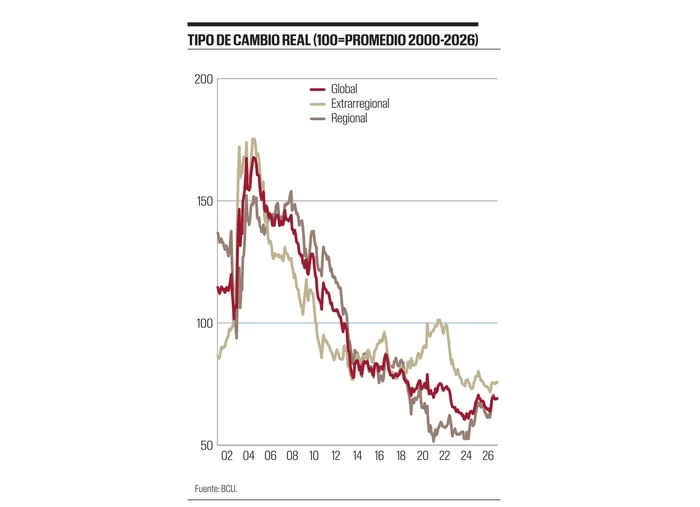
En setiembre, el tipo de cambio real (TCR) global aumentó 6,1% en términos interanuales, según datos publicados por el Banco Central del Uruguay (BCU). La mejora respondió a un incremento mayor del indicador regional, que mide la competitividad frente a Argentina y Brasil (11,5%), que del extrarregional (1,9%). La mejora es aún mayor si se compara con diciembre de 2025 (7,5%).
Un aumento de este indicador implica que la producción nacional se abarató en relación con la de sus principales socios comerciales, una vez expresados los precios en una misma moneda. No obstante, la mejora no fue homogénea entre socios: fue más marcada frente a Argentina (19,4%), seguida por México (6,4%), Brasil (4,9%) y China (3,3%). En cambio, la producción nacional se encareció frente a los principales socios europeos, en particular frente a Alemania (2,7%) e Italia (1,8%), y permaneció relativamente estable con relación a Estados Unidos (0,3%).
¿Qué es la competitividad?
La competitividad refiere a la capacidad de un país no solo de producir bienes y servicios, sino de colocarlos en el mercado internacional en condiciones rentables. En el largo plazo depende de factores estructurales, como la productividad, la dotación de factores, la infraestructura y la estructura productiva; en el corto plazo, en cambio, está fuertemente influida por los precios relativos.
El TCR es el indicador más utilizado para aproximar la dimensión de precios de la competitividad. Compara los precios de los principales socios comerciales de Uruguay1 con los precios domésticos, a partir de los índices de precios al consumo2 de cada país y de los tipos de cambio bilaterales. Un aumento del indicador refleja un abaratamiento relativo de Uruguay (ganancia de competitividad-precio) y una caída, un encarecimiento.
En el gráfico, el índice se presenta normalizado de forma que el 100 corresponde al promedio histórico. Un valor inferior a 100 indica que Uruguay se encuentra más caro, y uno superior, más barato. En setiembre, el indicador global se ubicó 31% por debajo del umbral histórico, una brecha que se mantiene elevada desde 2022.
El indicador presenta, sin embargo, algunas limitaciones. Al incorporar los tipos de cambio nominales, que suelen ser volátiles en el corto plazo, su trayectoria refleja en buena medida fenómenos cambiarios y financieros antes que cambios en los determinantes estructurales de la competitividad. Además, al construirse con índices de precios al consumo, incluye bienes y servicios no transables y no recoge la evolución de los precios de exportación ni de los costos de producción del sector exportador.
Un poco más de contexto
En diciembre de 2025, el TCRE global se ubicaba 8,9% por debajo de su nivel de un año atrás, en buena medida por la caída del dólar en Uruguay (11%) durante ese período. Tras cierta recuperación en el primer trimestre, el dólar se mantuvo prácticamente estable desde marzo. En ese contexto, la evolución del indicador pasó a depender de dos factores: el diferencial de inflación entre Uruguay y sus socios comerciales, y la evolución de las monedas de esos socios frente al dólar.3 En particular, el real brasileño se apreció frente al dólar en lo que va del año (3,3%), lo que contribuyó a abaratar a Uruguay frente a Brasil.
El conflicto en Medio Oriente elevó la inflación a nivel global, aunque el salto en nuestro país no fue tan significativo. De hecho, actualmente la inflación se ubica apenas por encima de la meta del BCU. Entonces, con un tipo de cambio nominal estable, la mejora del TCR en lo que va del año responde a factores externos: una inflación más elevada en los socios comerciales y la apreciación de algunas de sus monedas.
En efecto, el hecho de que Uruguay mantuviera una inflación contenida frente a un shock de precios internacional permitió que el aumento de los precios externos se tradujera en una mejora de la competitividad-precio, en lugar de diluirse en una mayor inflación doméstica. Cabe matizar, no obstante, que el mismo shock que eleva los precios de los socios también encarece insumos importados, como los combustibles, cuyo efecto sobre los costos del sector exportador el TCR no recoge.
¿Qué tan caro es Uruguay?
Un concepto distinto, aunque frecuentemente asociado a la competitividad, es el nivel de precios de un país, que permite responder a la pregunta de qué tan caro es un país en comparación con otros.
El TCR no permite responder esta pregunta. Al construirse a partir de índices de precios, que miden variaciones y no niveles, indica si Uruguay se encareció o se abarató en relación con un momento previo, pero no si es más caro o barato que sus socios. A eso se suma que las canastas de bienes y servicios de cada país difieren en su composición y en la calidad de los productos relevados. Para comparar niveles es necesario relevar precios de artículos equivalentes en distintos países.
Según el relevamiento de precios fronterizos de la Universidad Católica, que compara precios de artículos similares a ambos lados de la frontera, en setiembre los precios en Salto fueron 22,5% superiores a los de Concordia (Argentina). La brecha fue mayor en la frontera con Brasil: en Artigas, los precios superaron en 55,5% a los de Quaraí.
Otra medición alternativa sobre este concepto es la que hace la asociación argentina Fundar, según la cual en junio de este año Uruguay era un 46% más caro que el promedio de América Latina, con precios (en promedio) más altos que los de España y prácticamente iguales a los de Italia.
Indicadores complementarios de competitividad
Si bien no existe un indicador perfecto para medir la competitividad, existen medidas alternativas que pueden complementar las conclusiones que arroja el TCR.
Una de ellas es el índice de excedente bruto unitario de la industria exportadora (IEBU) del BCU, que compara los precios de exportación con los costos unitarios de producción, considerando la estructura de costos de cada rama industrial (esto permite aproximar la evolución del margen bruto del sector por unidad producida). A diferencia del TCR, el IEBU no solo refleja los movimientos del tipo de cambio, sino también cambios en los precios internacionales de los productos exportados y en los costos de producción nacionales.

En junio, el IEBU se ubicó en niveles similares a los de un año atrás (0,3%) y acumuló una mejora de 3,2% en lo que va del año (más acotada que la que muestra el TCR). Pese a esa recuperación, el indicador se mantiene 3,6% por debajo de su promedio histórico y lejos de los niveles registrados en 2021-2022 (9,4% por encima).
Según el último informe de política monetaria del BCU, esta mejora es el resultado de un mayor incremento de los precios de exportación, en relación con los costos de producción. Esa mejora de precios es en parte explicada por el incremento del precio del petróleo, que repercute sobre los costos de producción de algunos productos agrícolas. No obstante, también incidieron otros determinantes coyunturales, como las restricciones a las exportaciones desde el mar Negro, la incertidumbre climática asociada a El Niño y la expectativa de una menor cosecha de soja en Estados Unidos.
De esta forma, en lo que va del año se registraron incrementos relevantes de los precios de algunos de los principales productos de exportación nacional, como son el trigo (49%), la soja (23%), el arroz (20%), la carne bovina (18%) y el maíz (15%).

En síntesis, el IEBU confirma una mejora de la competitividad en un período caracterizado por una inflación contenida y un shock de precios internacional, pero sugiere que una parte relevante de esa mejora responde a la evolución favorable de los precios de algunas materias primas, un factor exógeno y potencialmente transitorio.
¿Qué se puede esperar de la competitividad en los próximos meses?
Como se mencionó, los determinantes de largo plazo de la competitividad se vinculan con factores estructurales como la productividad. En el corto plazo, en cambio, indicadores como el TCR son sensibles a la evolución de las monedas de los socios comerciales, y pueden deteriorarse ante movimientos cambiarios bruscos en esos países.
En particular, el lunes 26 de octubre el dólar subió 9,2% en Brasil luego de la victoria de Luiz Inácio Lula da Silva en las elecciones presidenciales del domingo. Este movimiento cambiario podría explicarse por la sorpresa que causó el resultado entre los inversores, quienes, tras la primera vuelta, habían dado por descontada una victoria de Bolsonaro, cuyas propuestas de recorte del gasto público habían alimentado las expectativas de una mayor disciplina fiscal. Este es un aspecto relevante, dado que el déficit en ese país alcanzó el 9,5% del PIB en agosto.
En ese sentido, el resultado electoral habría llevado a los inversores a revisar sus expectativas sobre la orientación de la política fiscal. En particular, el resultado habría puesto en duda el escenario de reducción del déficit y aumentado la incertidumbre sobre la evolución de las cuentas públicas y sus implicancias para la estabilidad macroeconómica. En ese contexto, algunos inversores reaccionaron reduciendo su exposición a activos denominados en reales, sustituyéndolos por activos en dólares, lo que presionó la cotización al alza.

Para Uruguay, la suba del dólar en Brasil implica un encarecimiento relativo de la producción nacional frente a la de nuestro segundo socio comercial en bienes, y el segundo país de origen de los turistas que visitan nuestro país. De consolidarse un dólar más alto en Brasil, la competitividad-precio podría verse afectada, ya sea moderando su mejora o, incluso, revirtiéndola.
Por otra parte, dado que la trayectoria del peso uruguayo ha mostrado históricamente un comportamiento similar al del real, no puede descartarse una depreciación del peso. De producirse, corregiría parcialmente el encarecimiento frente a Brasil, pero al mismo tiempo podría tensionar la convergencia de la inflación a la meta, en la medida en que el proceso de desinflación reciente se apoyó en buena medida en el componente transable de la canasta, cuyos precios están más directamente vinculados a la evolución del tipo de cambio.
-
El índice incluye a Argentina, Brasil, China, Estados Unidos, México, Alemania, España, Italia y Reino Unido. La ponderación de cada socio refleja su participación en el comercio de bienes (exportaciones más importaciones) del año anterior; en el caso de Argentina y Brasil, incluye además el gasto asociado al turismo receptivo y emisivo. ↩
-
Los índices de precios al consumo (IPC) son los indicadores que elaboran los institutos de estadística para medir la inflación. ↩
-
Formalmente, el tipo de cambio real bilateral con un socio i se define como TCRᵢ = Eᵢ × Pᵢ / P, donde Eᵢ es la cotización en pesos uruguayos de la moneda del país i, Pᵢ su índice de precios y P el IPC de Uruguay. En variaciones, la evolución del indicador puede aproximarse como la suma de la variación del dólar en Uruguay, la variación de la moneda del país i frente al dólar (positiva si se aprecia) y el diferencial entre la inflación del país i y la de Uruguay. Con el dólar estable en Uruguay, el indicador mejora si los socios registran una inflación mayor o si sus monedas se aprecian frente al dólar. ↩