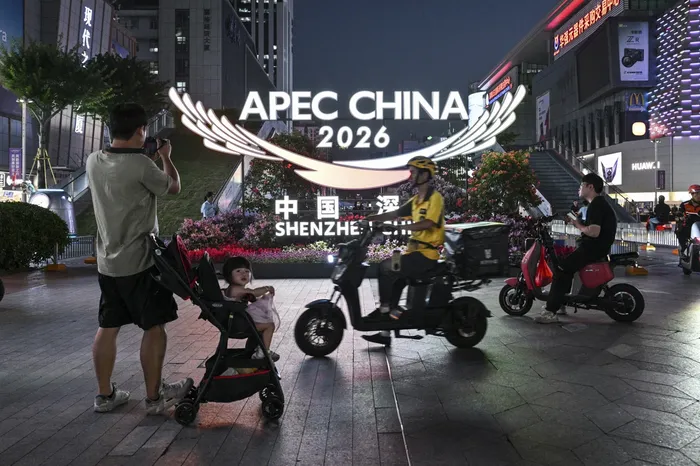
La ciudad china de Shenzhen recibirá la semana próxima la cumbre de líderes del Foro de Cooperación Económica Asia-Pacífico (APEC). La elección de la sede del evento tiene un fuerte valor simbólico: convertida en Zona Económica Especial en 1980, Shenzhen pasó de ser un centro manufacturero exportador a uno de los principales polos tecnológicos del mundo.
Allí tienen su sede Huawei, BYD y Tencent, empresas que representan el ascenso industrial chino que Estados Unidos busca contener. Aunque no está confirmada, se espera allí una nueva reunión bilateral entre Xi Jinping y Donald Trump. Sería la primera reunión entre ambos líderes tras las elecciones de medio término que debilitaron políticamente al presidente estadounidense.
Desde su regreso a la Casa Blanca, en enero de 2025, Trump convirtió los aranceles en el principal instrumento de su política económica internacional. En un inicio impuso gravámenes adicionales a los productos chinos, pero en abril anunció una ofensiva comercial mucho más amplia, que alcanzó también a socios y aliados. La escalada de represalias con China llevó los aranceles adicionales a niveles superiores al 100% y amenazó con paralizar buena parte del intercambio bilateral.
Las negociaciones posteriores permitieron reducir esas barreras y establecer treguas. En febrero de 2026, la Corte Suprema de Estados Unidos invalidó los aranceles impuestos mediante poderes económicos de emergencia, aunque Trump recurrió a otros instrumentos legales para sostener su política proteccionista.
Pero la confrontación económica con China no comenzó con el regreso de Trump, ni es probable que se detenga con la victoria demócrata reciente que le dará mayoría en las dos cámaras del Congreso. Durante la presidencia de Joe Biden se mantuvo buena parte de los aranceles establecidos en el primer mandato de Trump, y en 2024 aumentaron de 25% a 100% los aplicados a vehículos eléctricos chinos. También aumentó gravámenes sobre baterías, semiconductores y otros productos estratégicos y desarrolló una política industrial agresiva.
La Ley Chips, de 2022, asignó 52.700 millones de dólares a la producción y la investigación en semiconductores, incluidos 39.000 millones en incentivos a la fabricación. La Ley de Reducción de la Inflación promovió inversiones en baterías, vehículos eléctricos y energías limpias mediante beneficios tributarios. Además, se restringieron exportaciones a China de chips avanzados y equipos para fabricarlos.
La diferencia no es entre una administración demócrata favorable al libre comercio y otra republicana proteccionista. Es de instrumentos. Pero la estrategia que llevó adelante Biden no representa necesariamente el futuro del Partido Demócrata. Nuevas figuras progresistas del sector opositor en la Cámara de Representantes cuestionaron los beneficios reales de las políticas comerciales practicadas. Si bien no conforman una posición hegemónica, contribuyen a discutir sus instrumentos y sus límites. La disputa interna ya no es solo cómo competir con China, sino cuánto cuesta hacerlo y quién paga los costos.
La estrategia estadounidense encierra la contradicción económica de que proteger industrias, relocalizar fábricas y reducir la dependencia de proveedores chinos encarece productos e insumos o requiere cuantiosos recursos públicos.
Un estudio de Pablo Fajgelbaum y Amit Khandelwal estimó que alrededor del 90% de los aranceles estadounidenses de 2025 se trasladó a los precios pagados por los importadores del país.1 No significa que todo llegara al consumidor final, pero sí que China no absorbió ni cerca la mayor parte del costo. La política de Biden tampoco fue gratuita. Los subsidios y créditos tributarios comprometen recursos fiscales, y los controles tecnológicos pueden reducir ventas de empresas estadounidenses.
La derrota republicana de medio término no puede atribuirse únicamente a los aranceles (el aumento de los precios está especialmente afectado por el costo creciente de la energía), pero el consenso político sobre seguir disputando con China se empieza a resquebrajar al quedar claro quién financia esa competencia. Según Wu Xinbo, de la Universidad de Fudan y asesor del gobierno chino, la derrota de Trump ofrece oportunidades e incertidumbres a China. Sugiere que un Trump debilitado podría buscar acuerdos con el gobierno chino para exhibir algún resultado diplomático.
Mu Chunshan, analista radicado en China, advierte que los demócratas en todo caso frenarán la disputa a través de aranceles, pero la continuarán en seguridad y alta tecnología.
Mientras tanto, China sigue necesitando mercados externos y estabilidad para su industria. Por eso Pekín busca presentarse como defensor de la apertura y la cooperación económica regional, y la agenda oficial de APEC lo muestra. Centrada en apertura, innovación y cooperación, contrasta con el proteccionismo estadounidense.
En la visita de Xi a Washington el 23 de setiembre, ambos presidentes ya habían acordado dialogar sobre inteligencia artificial y mecanismos de comunicación ante incidentes tecnológicos. Es una muestra de que ambas potencias pueden buscar acuerdos para administrar los riesgos de su competencia sin abandonar la disputa por el liderazgo tecnológico.
Shenzhen representa esa contradicción. Su desarrollo demuestra la capacidad china para competir en industrias de avanzada, pero también que muchas de sus empresas tecnológicas dependen de tener compradores extranjeros. La interdependencia económica que hizo posible su crecimiento es también una fuente de vulnerabilidad frente a las restricciones comerciales.
Una conversación entre Trump y Xi permitiría medir hasta dónde ambas potencias quieren reducir fricciones comerciales sin renunciar a sus objetivos tecnológicos e industriales.
-
Fajgelbaum, Pablo D. y Khandelwal, Amit (2026). “Tariffs in 2025: Short-Run Impacts on the U.S. Economy” (Los aranceles de 2025: impactos de corto plazo sobre la economía estadounidense). National Bureau of Economic Research (NBER), Working Paper 35064, abril de 2026. ↩