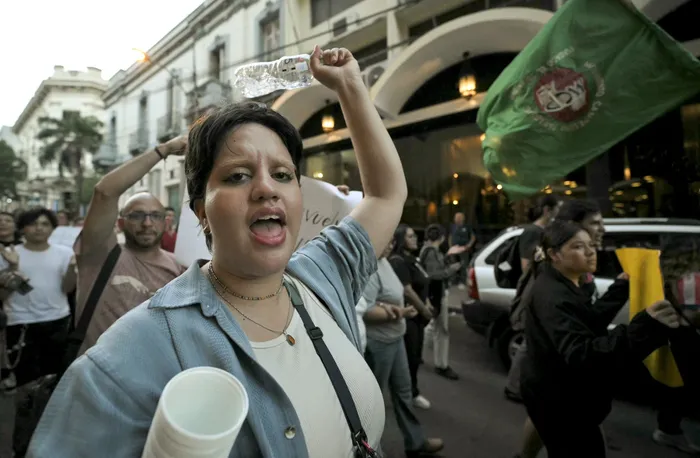
El 2 de noviembre, el Banco Central del Paraguay dispuso iniciar el procedimiento de resolución de Ueno Bank luego de constatar que su índice de solvencia había caído por debajo del 50% del mínimo exigido. La decisión llegó después de una investigación técnica que identificó operaciones crediticias con empresas vinculadas al grupo económico controlador, debilidades en la calidad de los activos y deficiencias en la documentación de determinadas operaciones, lo que precipitó el desplome del banco digital más grande de Paraguay, con más de tres millones de clientes.
La investigación fiscal, por su parte, avanzó sobre las presuntas irregularidades en la gestión del banco. El 4 de noviembre, el Ministerio Público paraguayo imputó a 27 personas vinculadas a Ueno y a distintas empresas relacionadas con la entidad. Según la hipótesis de la Fiscalía, entre 2025 y 2026 se otorgaron préstamos y sobregiros a sociedades vinculadas en condiciones que no se ajustaban a los parámetros habituales de evaluación del riesgo crediticio.
El caso también tuvo consecuencias directas en el escenario político paraguayo y terminó con la salida y detención del ahora expresidente Santiago Peña tras protestas masivas, un intento de renuncia de Peña y su posterior juicio político impulsado por sectores de su propio partido.
Los cuestionamientos estaban relacionados, entre otros aspectos, a sus antiguos vínculos empresariales con el Grupo Vázquez, propietario de Ueno, a la designación de un exdirectivo de la entidad al frente del Banco Central y a la colocación de fondos públicos y previsionales en la institución.
El episodio también puso bajo la lupa el desempeño del organismo supervisor, ya que, de acuerdo con los antecedentes difundidos por la Fiscalía paraguaya, algunas de las operaciones investigadas habrían sido advertidas durante el proceso de supervisión sin que se adoptaran oportunamente las medidas correctivas correspondientes.
En conversación con la diaria Verifica, Jorge Polgar, subdirector de la Oficina de Planeamiento y Presupuesto y expresidente del Banco Central del Uruguay (BCU), señaló que el caso paraguayo presenta similitudes con situaciones que atravesó Uruguay décadas atrás, aunque aclaró que, de momento, no se trata de una crisis bancaria con efectos sobre el conjunto del sistema financiero.
Para el economista, una de las claves para entender lo sucedido con Ueno está en los antecedentes de la institución, que nació como una financiera y, por lo tanto, con menor nivel regulatorio, por lo que pudo haberse aplicado “cierta tolerancia normativa” para facilitar que el banco funcionara bajo la nueva gestión.
Esa decisión, dice Polgar, pudo haber reducido las exigencias sobre los nuevos accionistas y postergado la adopción de medidas frente a los problemas de la institución. “El regulador tenía incentivos para vender un banco que andaba mal”, planteó. En ese sentido, advirtió que mantener abiertas instituciones con dificultades patrimoniales puede generar condiciones para el ingreso de accionistas que no reúnen credenciales necesarias para hacerse cargo de ellas.
“Son cosas que pasaron en Uruguay hace más de 40 años, pero que nos explotaron hace 20”, señaló, y recordó que, después de la crisis de 1982, el país mantuvo durante años bancos privados con problemas financieros, que posteriormente fueron vendidos a grupos empresariales. Entre esos casos recordó al Banco Comercial, adquirido por los hermanos Rohm, y el Banco Caja Obrera, que pasó a manos del grupo propietario del Banco Montevideo, y cuya caída derivó en el estallido financiero de 2002.
Estructura bancaria bajo mayores exigencias de supervisión
Una de las principales diferencias entre ambos países está en la estructura de propiedad de sus bancos privados. El presidente de la Bolsa de Valores de Montevideo, Ángel Urraburu, coincidió con Polgar en que, a partir de la crisis de 2002, el sistema bancario uruguayo experimentó una transformación que redujo la presencia de instituciones privadas de capitales nacionales y concentró la actividad en bancos internacionales, además del estatal Banco República.
Para Urraburu, esta característica constituye una de las principales fortalezas del sistema financiero uruguayo frente a situaciones como la de Ueno. “Cuando el banco es extranjero, hay muchas menos posibilidades de este tipo de maniobras”, afirmó. Según explicó, la estructura de propiedad de los bancos internacionales y los controles de gobierno corporativo que establecen sus casas matrices dificultan que sus propietarios utilicen las instituciones financieras para financiar empresas de otros sectores de su propio grupo económico.
El titular de la Bolsa de Valores consideró que en Uruguay existe una separación más marcada entre los intereses del sector financiero y los de los grupos empresariales que operan en la economía real. “Es fácil caer en la tentación de que sea el mismo grupo dueño del banco el que esté apalancando y financiando sus propias empresas fuera del sector financiero”, señaló al referirse a uno de los aspectos centrales de las operaciones investigadas en Paraguay.
Urraburu también destacó que la concentración del sistema en un número reducido de instituciones facilita las tareas de vigilancia y supervisión. Sin embargo, reconoció que este modelo tiene desventajas, ya que las políticas de crédito y de gobierno corporativo se definen muchas veces en el exterior y pueden no contemplar las particularidades del mercado uruguayo.
Polgar, por su parte, considera que la presencia de bancos extranjeros “per se no es una garantía”. Para el economista, lo determinante es que cada filial que opera en Uruguay sea una institución solvente, cumpla con todos los requisitos regulatorios y disponga de capital y liquidez suficientes. “No te vas a descansar con que el banco es un desorden, pero tiene un accionista potente que va a poner la plata si pasa algo. La plata ya está puesta”, afirmó.
En Uruguay esa tarea corresponde principalmente al BCU, a través de la Superintendencia de Servicios Financieros, de la cual Polgar fue funcionario, que se encarga de analizar la información que las instituciones deben remitir periódicamente, con inspecciones presenciales en las entidades.
El esquema incluye requerimientos de información sobre créditos, depósitos, liquidez y situación patrimonial, así como controles sobre los riesgos que asumen los bancos. Después de la crisis de 2002, Uruguay incorporó con mayor profundidad los estándares internacionales de Basilea, que establecen criterios para fortalecer la gestión de riesgos y la supervisión bancaria.
En los últimos años, además, el BCU introdujo nuevas exigencias de capital vinculadas a la concentración del riesgo crediticio. En marzo de 2026 incorporó requerimientos adicionales asociados a la concentración individual y sectorial de los créditos, medida que apunta a que las instituciones cuenten con capital suficiente para afrontar los riesgos derivados de una exposición excesiva a determinados deudores o sectores económicos.
¿Qué sucede si un banco entra en problemas?
Además de los mecanismos de prevención, Uruguay cuenta con un sistema específico para actuar cuando una institución financiera atraviesa dificultades que comprometen su funcionamiento. Una de las principales transformaciones posteriores a la crisis de 2002 fue la creación de instrumentos legales e institucionales para intervenir bancos, resolver su situación y proteger los ahorros de sus depositantes.
La Ley 18.401, de 2008, modificada posteriormente por la Ley 19.659, de 2018, estableció el procedimiento de resolución bancaria y creó la Corporación de Protección del Ahorro Bancario (Copab), organismo encargado de administrar el Fondo de Garantía de Depósitos Bancarios y participar en los procesos de resolución.
La normativa establece que, cuando el BCU considera que una institución tiene afectadas de manera irreversible su liquidez, solvencia o capacidad de gestión y que esa situación no puede corregirse mediante un plan de adecuación, saneamiento o reconstitución, debe declarar el inicio del proceso de resolución bancaria. Esto implica la intervención de la entidad, el desplazamiento de sus autoridades y la suspensión de sus actividades. En un caso así, la Copab queda a cargo del procedimiento y designa un interventor o una comisión.
A su vez, el organismo administra el Fondo de Garantía de Depósitos Bancarios, creado en diciembre de 2002, que se financia mediante aportes obligatorios de los bancos y las cooperativas de intermediación financiera, y establece una cobertura automática para los depósitos de personas físicas y jurídicas del sector no financiero, con algunas excepciones.
Actualmente, la garantía cubre hasta el equivalente a 250.000 unidades indexadas (UI) por persona y por institución para los depósitos en moneda nacional, y hasta 10.000 dólares para los depósitos en moneda extranjera.
El sistema estrenó su aplicación en 2006, cuando se produjo el cierre de la Cooperativa Nacional de Ahorro y Crédito. En aquella oportunidad, alrededor de 80.000 ahorristas recibieron los montos cubiertos por el seguro de depósitos.