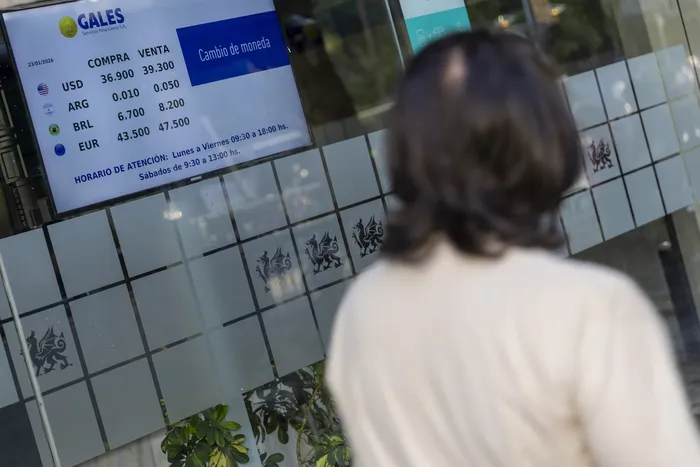
La economía uruguaya experimentó una transformación significativa durante las últimas dos décadas, marcada por la pérdida de protagonismo del dólar en la deuda pública y el crédito bancario, mientras que el peso ganó terreno como moneda de financiamiento. Sin embargo, la preferencia de los uruguayos por ahorrar en moneda extranjera continúa siendo uno de los principales desafíos para el sistema financiero. Según los últimos datos del Banco Central del Uruguay (BCU), a julio de este año, el 72% de los depósitos del sector privado no financiero estaba en dólares.
El presidente del BCU, Guillermo Tolosa, destacó los avances del proceso de desdolarización durante una exposición en un evento de la Asociación de Dirigentes de Marketing (ADM). Allí sostuvo que la participación de la deuda pública en dólares se redujo del 90% al 45% del endeudamiento total, mientras que el crédito empresarial en esa moneda pasó del 75% al 45%. Según el jerarca, estos cambios permitieron reducir su exposición a las crisis externas y mejorar la estabilidad macroeconómica.
Sin embargo, Tolosa advirtió que persiste una distancia entre los avances económicos y la percepción de los ciudadanos. “Seguimos evaluando los riesgos del futuro con los ojos del pasado”, afirmó, en referencia a la influencia que todavía ejercen las experiencias de crisis e inestabilidad sobre las decisiones de ahorro e inversión.
Una desdolarización desigual
El informe “Uruguay: profundización financiera en moneda nacional”, publicado por el BCU en octubre de 2026, señala que uno de los avances más significativos se produjo en materia de deuda pública. Mientras que a comienzos del 2000 menos del 10% estaba denominado en moneda nacional, actualmente esa participación supera el 60%, considerando la cobertura utilizada por el organismo.
La transformación también alcanzó al crédito bancario. A comienzos de siglo, cerca del 80% de los préstamos estaba denominado en dólares, mientras que actualmente más de la mitad se otorga en moneda nacional. La exposición directa de los hogares al endeudamiento en dólares se redujo considerablemente, aunque los préstamos en moneda extranjera se concentran principalmente en empresas, particularmente aquellas vinculadas al comercio exterior.
No obstante, la evolución de los depósitos fue mucho más lenta. La participación de la moneda extranjera pasó de aproximadamente el 90% a comienzos del 2000 al 72% en julio de 2026. Pese a la fuerte disminución, Uruguay continúa entre las economías latinoamericanas con mayor dolarización del ahorro bancario, según la agencia calificadora de riesgo Moody’s.
La preferencia por el dólar tiene raíces profundas en la historia económica uruguaya. Durante buena parte del siglo XX, con períodos de inflación elevada, las devaluaciones y las crisis financieras deterioraron la confianza en el peso como instrumento para preservar el valor de los ahorros. La crisis de 2002, que estuvo acompañada por una fuerte depreciación de la moneda nacional, reforzó aún más esa práctica.
Un estudio publicado en 2023 por el Fondo Monetario Internacional, elaborado por Mauricio Vargas y Jesús Sánchez, identificó la inflación y las devaluaciones como factores históricos determinantes de la dolarización uruguaya. Sin embargo, también señaló que su persistencia responde a elementos estructurales, por lo que mantener una inflación baja y estable no alcanza, por sí solo, para revertirla.
La utilización del dólar se consolidó en distintos ámbitos de la actividad económica, desde el ahorro bancario hasta las operaciones inmobiliarias y la compraventa de automóviles, por lo que la moneda estadounidense continúa funcionando como referencia de valor incluso en transacciones que se realizan dentro del país.
El problema de ahorrar en dólares
El BCU sostiene que la persistencia de los depósitos en dólares no solamente implica riesgos para los ahorristas, sino que también limita las posibilidades de financiamiento de la economía nacional.
La explicación está vinculada con el funcionamiento del sistema bancario. Cuando las instituciones reciben depósitos en dólares, deben considerar los riesgos de prestar esos recursos a personas o empresas cuyos ingresos son en pesos. Una depreciación de la moneda nacional podría incrementar significativamente el costo de sus deudas y comprometer su capacidad de pago.
Por ese motivo, una proporción importante de los recursos depositados en moneda extranjera termina invertida fuera del país, en lugar de financiar actividades productivas y proyectos nacionales.
Durante su exposición ante ADM, Tolosa señaló que solamente alrededor del 60% del ahorro bancario se transforma en préstamos destinados a iniciativas dentro de Uruguay, situación que, a su juicio, representa una oportunidad desaprovechada para ampliar el crédito y promover la inversión.
La elevada dolarización también plantea preguntas sobre la seguridad del ahorro. Sin embargo, mantener depósitos en esa moneda no garantiza preservar el poder adquisitivo dentro de Uruguay, ya que cuando el dólar pierde valor frente al peso o aumenta el costo de vida medido en moneda nacional, los ahorros en dólares pueden perder capacidad de compra.
La estrategia del BCU para fortalecer el peso
Ante este escenario, el BCU comenzó a implementar una estrategia orientada a profundizar el desarrollo financiero en moneda nacional. El objetivo no es prohibir ni restringir el uso del dólar, sino modificar los incentivos para que el ahorro y el crédito en pesos resulten alternativas más atractivas.
En junio de 2026, el organismo anunció una reducción gradual de los encajes bancarios, dinero que los bancos reciben de sus clientes y que están obligados a mantener inmovilizada como reserva, aplicables a las obligaciones de corto plazo en pesos y unidades indexadas, que convergieron a una tasa del 12% a partir de setiembre. La medida busca disminuir los costos de intermediación financiera en moneda nacional y favorecer la expansión del crédito.
Paralelamente, el BCU introdujo modificaciones en la remuneración de los encajes en moneda extranjera, con el propósito de mejorar los incentivos relativos a la utilización del peso.
Además, desde el 1º de octubre las instituciones financieras deben proporcionar información específica sobre los riesgos cambiarios asociados a los depósitos en moneda extranjera. Este cambio busca que los ahorristas identifiquen que, aunque el saldo de una cuenta en dólares permanezca constante, su equivalente en pesos y su capacidad de compra pueden variar.