El oficialismo perdió ambas cámaras en una elección marcada por el costo de vida
El martes 3 de noviembre, Estados Unidos celebró sus elecciones de medio término,1 en las que se renovaron la totalidad de la Cámara de Representantes, un tercio del Senado y 36 de las 50 gobernaciones. El Partido Demócrata recuperó el control de ambas cámaras con márgenes superiores a los esperados, incluso en estados tradicionalmente republicanos.
La economía estuvo en el centro de la elección, en línea con aquel concepto inmortalizado por James Carville, el estratega político de Bill Clinton para las elecciones de 1992: “¡La economía, estúpido!”. Según la encuesta a boca de urna de CNN, nueve de cada diez votantes consideraron el costo de vida un factor importante de su voto. Además, dos de cada tres encuestados responsabilizan al presidente por el deterioro de las condiciones económicas.
El propio Donald Trump reconoció ese vínculo cuando en Fox News sostuvo que los votantes no estaban preparados para “la consecuencia de corto plazo de pagar más por la nafta” derivada de la guerra con Irán. Tras la elección, a su vez, admitió que su política de deportaciones “fue demasiado dura”, al ser entrevistado en el programa 60 Minutes.
Este malestar naturalmente quedó plasmado en su índice de aprobación, que alcanzó niveles mínimos desde una perspectiva histórica. Según las encuestas de Reuters/Ipsos, relevadas entre el 29 de octubre y el 2 de noviembre, solo el 32% de los adultos aprobaba su gestión, frente al 47% que marcaba al momento de asumir (enero de 2025). Dos semanas antes, la cifra había alcanzado el umbral más bajo de su mandato (31%).
Se destaca, en particular, el deterioro de su imagen dentro de su propia base: entre enero y setiembre, la aprobación entre los republicanos había caído de 86% a 73%, y apenas 44% de ellos aprobaba su manejo en materia del costo de vida (frente al 70% que arrojaban mediciones previas).
La economía crece a buen ritmo, pero el dinamismo está muy concentrado
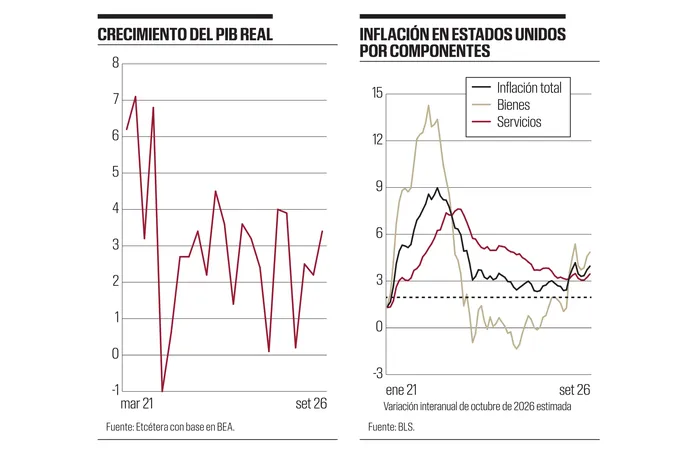
Según la estimación preliminar de la Oficina de Análisis Económico (BEA, por sus siglas en inglés), el PIB creció 3,4% en el tercer trimestre en términos anualizados2 (2,1% en términos interanuales), acumulando una expansión de 4,1% desde el inicio del actual gobierno. Sin embargo, la composición del crecimiento muestra una base más estrecha de lo que sugiere el dato agregado.
La inversión aportó 3,3 puntos porcentuales (pp), pero la mitad de ese aporte (1,6 pp) correspondió a lo que se llama acumulación de existencias, que básicamente refleja las mercaderías que las empresas producen o compran y guardan en stock (sin venderlas). Si se excluyen estas existencias, el PIB habría crecido 1,8% en el trimestre. Hay que tener en cuenta, además, que este es un componente volátil que suele revertirse durante los siguientes trimestres. Más allá de esto, el resto del dinamismo de la inversión recoge lo que está pasando con los equipos y el software vinculados a los centros de datos y la inteligencia artificial.
Por su lado, el consumo privado aportó 2,5 pp y el gasto del gobierno 0,9 pp, mientras que las exportaciones netas (es decir, las exportaciones menos las importaciones) restaron 3,3 pp, producto del aumento de las compras al resto del mundo. Además, el consumo parece apoyarse cada vez más en los hogares de mayores ingresos. Según estimaciones de Moody’s Analytics recogidas por la Reserva Federal de Minneapolis,3 con datos a 2025, el 10% de mayores ingresos explica más del 45% del gasto de consumo total, aunque otras mediciones muestran una concentración menor.
La heterogeneidad por industria
El análisis por industria, cuyos datos van con un trimestre de rezago (llegan hasta junio), confirman esta concentración del dinamismo. Entre comienzos de 2025 y mediados de 2026, apenas dos sectores, que son el de las finanzas, seguros e inmobiliarias y el de la información (software, servicios de datos y telecomunicaciones), explican dos tercios del crecimiento económico. Se trata de actividades que representan cerca de 30% del PIB, pero que emplean a menos de 8% de los trabajadores y que incluso han reducido su plantilla recientemente.
En contraste, sectores relevantes, como el comercio minorista, el transporte y el gobierno federal, se retrajeron. De esta manera, el empleo nuevo creado provino de otros sectores, sobre todo de la salud y la asistencia social, cuyo aporte al crecimiento fue mucho menor. Así, buena parte de la expansión reciente se generó en actividades con poco peso en el mercado de trabajo, lo que limita su derrame hacia los ingresos de la mayoría de los hogares.
La inflación volvió a acelerarse por los precios de la energía, mientras los servicios no terminan de converger
La inflación volvió a acelerarse en 2026. Concretamente, los precios al consumidor aumentaron 3,7% interanual en setiembre (último dato oficial) y en torno a 3,9% en octubre según estimaciones propias4 (ya que el organismo encargado de las estadísticas no relevó ese dato, producto del cierre del gobierno federal en octubre del año pasado). Más allá de este último dato, la evolución reciente evidencia el deterioro y el impacto de la guerra: la inflación pasó del 2,4% al 4,2% entre enero y mayo, impulsada por el fuerte incremento de la energía (20,3%), que explicó casi un tercio de la inflación total.
Igualmente, la inflación núcleo, que excluye alimentos y energía, se ubica en 2,8%, ocho décimas por encima de la meta fijada por la Reserva Federal. De esta manera, el empuje inflacionario de los bienes (4,9%) responde casi por completo a los alimentos y la energía. Además de evidenciar el impacto del conflicto, esto sugiere que el traspaso a los precios de los aranceles desplegados por Trump ha sido hasta ahora acotado. En el caso de los servicios, el último dato pautó un aumento de 3,4%.
Los precios que perciben los hogares
La distancia entre estos indicadores y la percepción de los consumidores se explica porque los mayores aumentos se concentran en bienes y servicios de compra frecuente y alta visibilidad. Desde la asunción de Trump, en enero de 2025, el índice general acumula una suba de 5,8%, pero la nafta aumentó 28,2%, la energía 20,5%, los pasajes aéreos 20,0%, el café 18,5% y la electricidad 9,5%.
El precio de la nafta en el surtidor, el más visible para los hogares, pasó de 2,94 dólares por galón antes de la guerra a 4,50 dólares en mayo; tras la elección, se ubicaba en torno a los 4,0 dólares, 31% por encima del nivel que tenía hace un año.

Salarios reales estancados
En este contexto, el salario promedio por hora aumentó 3,2% interanual en setiembre, lo que implica una caída del salario real de 0,5%. Se trata del sexto retroceso consecutivo desde abril. Si se considera el aumento del salario en octubre (3,1%), con la inflación estimada para ese mes (3,9%), la caída del poder de compra se extiende y se amplía (0,8%). En lo que va del año, no obstante, los salarios acumulan un aumento de 6%, dos décimas por encima de la inflación. De esta manera, si bien en 2026 el poder de compra prácticamente no varió, la situación viene empeorando desde abril.
Esto se refleja, por ejemplo, en la caída que muestra el índice de confianza del consumidor, que actualmente se sitúa cerca de los mínimos históricos (y 26 puntos por debajo del nivel que tenía antes de la asunción de Trump).
El encarecimiento del crédito: un agravante adicional
A todo lo anterior se sumó un crédito más caro. Tras recortar la tasa de referencia en 2025, la FED aplicó en setiembre la primera suba de los últimos tres años, producto de la aceleración inflacionaria (es decir, la política monetaria se está tornando contractiva). Actualmente, la tasa se mueve entre 3,75% y 4,00%, pero se esperan aumentos adicionales en los próximos meses.
Las tasas de largo plazo aumentaron aún más, presionadas por la situación fiscal: el déficit federal alcanzó el 6,2% del PIB y la deuda en manos del público llegó a 100% del producto, el nivel más alto desde 1946. Esto evidencia la fragilidad de las cuentas públicas, lo que repercute sobre las condiciones de acceso al crédito, en particular sobre las tasas de interés de los títulos de deuda estadounidenses.
Concretamente, el rendimiento del bono del Tesoro a diez años, que funciona como referencia para buena parte del crédito, pasó de 4,0% antes del inicio de la guerra a un máximo de 5,3%. La tasa del bono a 30 años saltó de 4,6% a 5,7% en el mismo período. Ese movimiento se trasladó a las hipotecas: la tasa fija a 30 años5 llegó a 7,40% a comienzos de octubre, frente al 5,98% de febrero. En el crédito al consumo, la tasa de las tarjetas6 se mantiene en torno a 21%, sin cambios relevantes desde 2022. Si bien esto último no es nuevo, completa un cuadro crediticio complicado para la economía.
En suma
La economía estadounidense llegó a las elecciones de medio término con indicadores agregados que, a primera vista, no anticipaban un voto castigo: el PIB crece a un ritmo cercano a su potencial y el desempleo se mantiene bajo en términos históricos. Sin embargo, estos promedios ocultan un crecimiento concentrado en muy pocos sectores.
Por otro lado, la situación actual se caracteriza por un aumento de los precios más sensibles, salarios reales estancados y un crédito crecientemente más caro. Hay que tener en cuenta, además, que los hogares no evalúan la inflación como la miden las estadísticas, sino por el nivel de los precios: aunque la inflación se modere, lo que se paga por la nafta o los alimentos sigue muy por encima de lo que se pagaba hace pocos años.
En este marco, los resultados de la elección evidencian que, para los votantes, esa experiencia cotidiana pesó más que las cifras agregadas y los promedios, y que el costo de vida sigue siendo la vara con la que se evalúa la gestión económica (como ya había ocurrido en las elecciones presidenciales de 2024).
Hacia adelante, el margen del gobierno para responder a este malestar será más acotado. Con un Congreso controlado por la oposición, las nuevas iniciativas fiscales requerirán negociación, en un contexto de déficit elevado y con vencimientos inmediatos, como la extensión del financiamiento federal que vence el 11 de diciembre.
Al mismo tiempo, la evolución de los precios dependerá en buena medida de factores que escapan al control de la política económica doméstica, como el desenlace del conflicto con Irán y su impacto en el petróleo, mientras la Reserva Federal enfrenta el dilema de sostener tasas altas para contener la inflación en una economía cuyo crecimiento es más frágil de lo que sugieren los datos agregados.
El empleo crece, pero concentrado en la salud y con una oferta laboral estancada
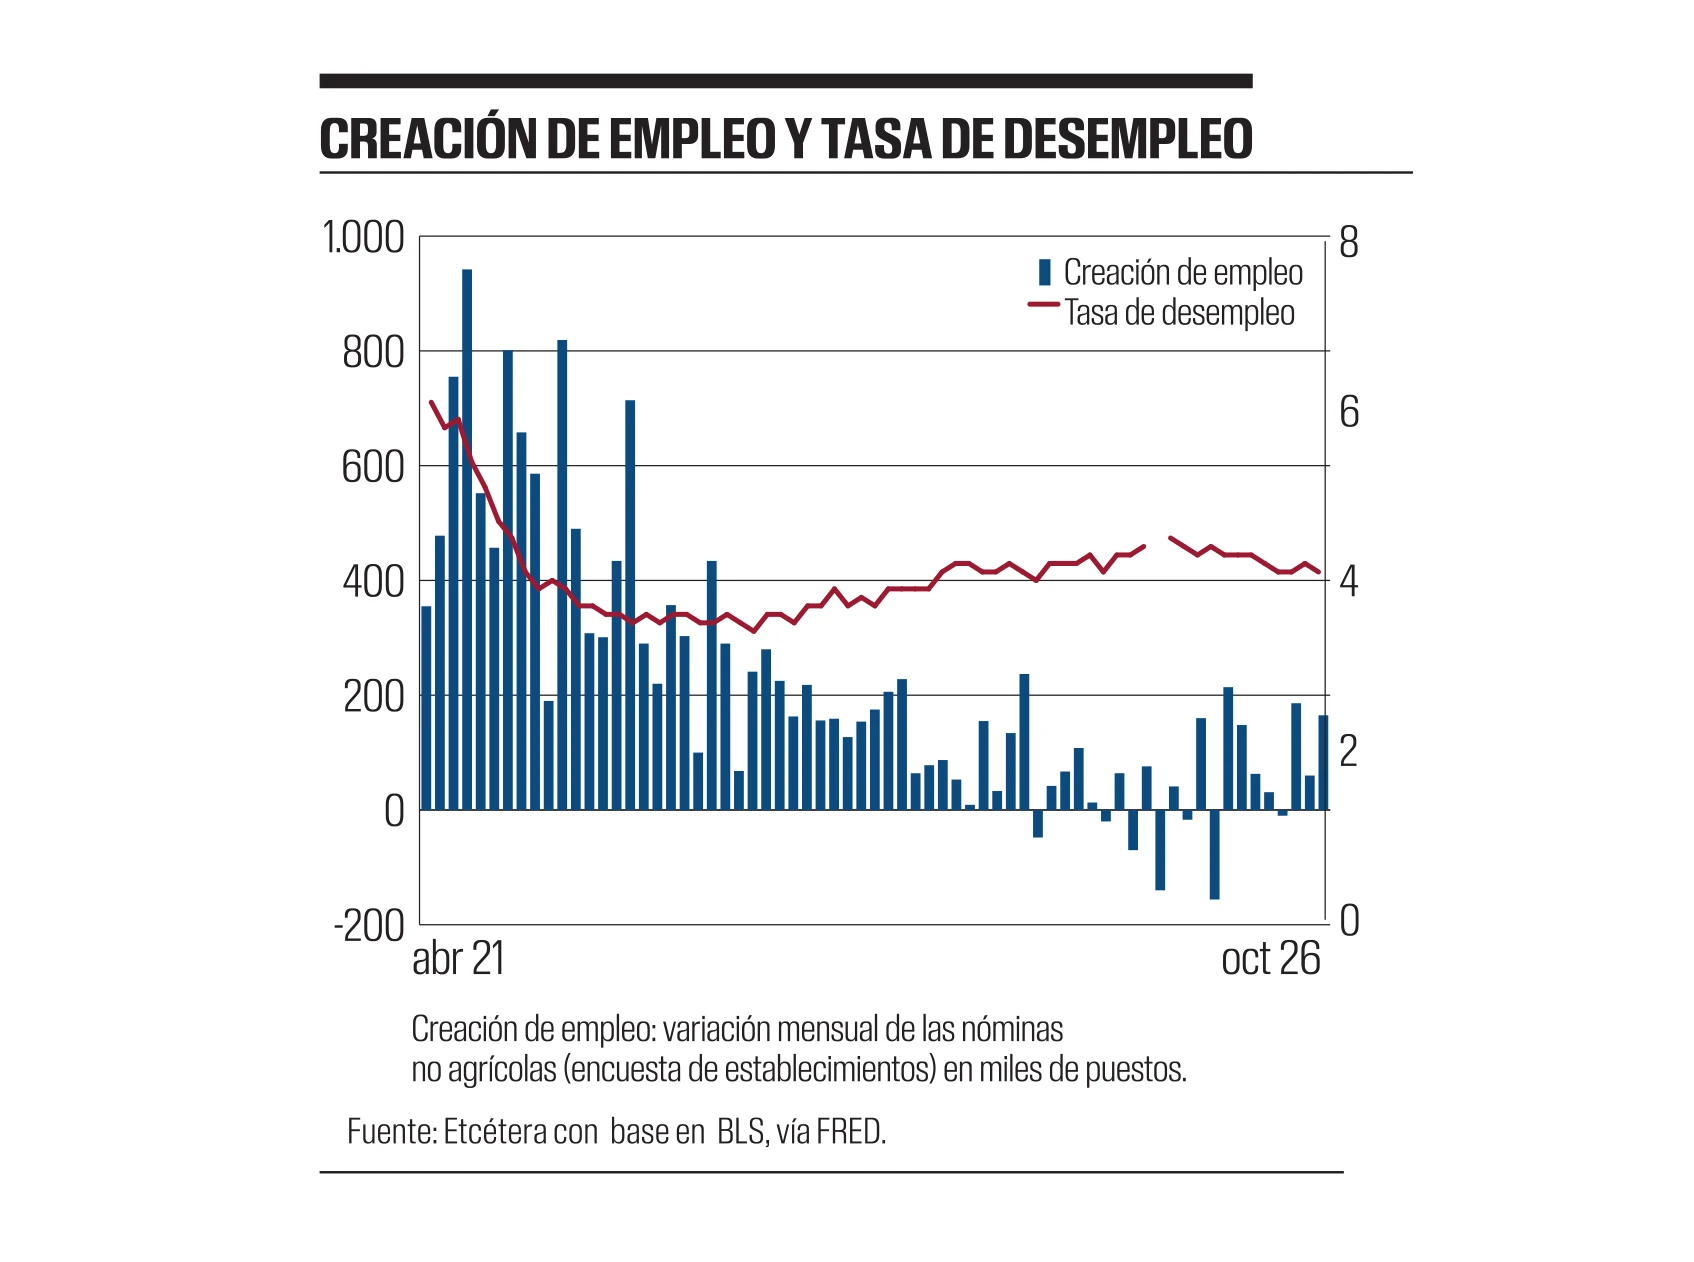 En octubre se crearon 165.000 puestos de trabajo, pero en lo que va de 2026 el promedio es de 86.000 por mes, por debajo de los 122.000 de 2024 y los 210.000 de 2023, y en 2025 el empleo prácticamente no creció (10.000 puestos por mes). La tasa de desempleo, en cambio, se ubica en 4,1%, casi el mismo nivel que al inicio del mandato (4,0%).
Esa estabilidad no refleja un mercado laboral dinámico, sino una oferta de trabajo que dejó de crecer: la fuerza laboral se ubica en el mismo nivel que en enero de 2025 (170,7 millones de personas)(1) y la tasa de participación bajó de 62,6% a 61,9%, en buena medida por la fuerte caída de la inmigración.(2) Con menos trabajadores nuevos, alcanza con crear pocos empleos para que el desempleo no suba, por lo que la tasa de desempleo, por sí sola, deja de ser un buen termómetro del mercado de trabajo.
(1): La encuesta de hogares incorpora cada enero nuevas estimaciones de población, lo que puede generar saltos en el nivel de la fuerza laboral, por lo que la comparación de niveles debe tomarse como aproximada.
(2): Según estimaciones de Brookings y el American Enterprise Institute, la migración neta habría sido negativa en 2025, por primera vez en al menos medio siglo.
-
Las elecciones de medio término se celebran a mitad del mandato presidencial de cuatro años. En ellas no se elige presidente, sino la totalidad de la Cámara de Representantes, un tercio del Senado y buena parte de las gobernaciones. Funcionan como un referéndum informal sobre la gestión del gobierno y tienen relevancia económica porque el Congreso aprueba el presupuesto, los impuestos y el techo de la deuda. Los legisladores electos asumen el 3 de enero de 2027. ↩
-
Esta cifra surge de asumir que el crecimiento de ese trimestre se extiende a todo el año; es decir, refleja lo que crecería anualmente la economía si se mantuviera ese ritmo de expansión trimestral (acá no tendemos a utilizar tanto esta forma de medir el dinamismo). ↩
-
Horwich, J. (2026). Have U.S. consumers gone “K-shaped”? A review of the data. Federal Reserve Bank of Minneapolis, 20 de marzo de 2026. ↩
-
El índice de octubre de 2025, que no fue relevado, se estimó como el promedio de los de setiembre y noviembre de 2025. El resultado es similar al que surge del criterio que suele aplicar el BLS para completar datos faltantes, con el que la inflación de octubre de 2026 se ubicaría en 4%. ↩
-
Tasa promedio de los préstamos hipotecarios a tasa fija a 30 años, la modalidad más extendida para la compra de vivienda en Estados Unidos, según la encuesta semanal de Freddie Mac. ↩
-
Tasa de interés promedio de los planes de tarjetas de crédito de los bancos comerciales, para todas las cuentas, según la Reserva Federal. El último dato disponible corresponde a agosto de 2026 (21,2%). ↩