El dato
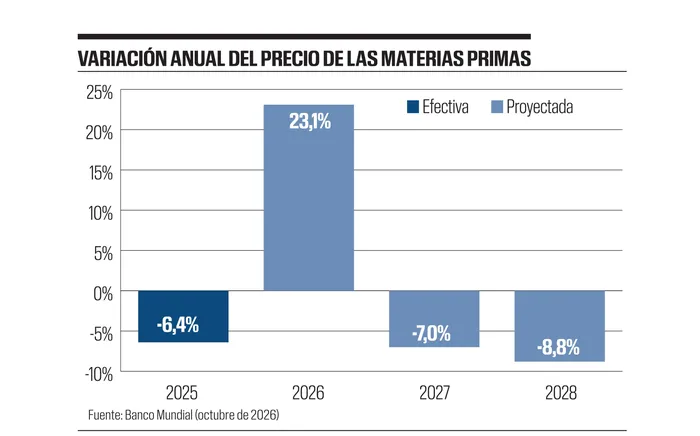
Según el último informe Perspectivas para los mercados de materias primas (Commodity Markets Outlook), elaborado por el Banco Mundial (BM), los precios de los commodities se ubicarían este año un 23% por encima del nivel registrado en 2025, considerando los valores en promedio. De concretarse la proyección, sería el segundo pico más alto desde 2013.
El incremento estaría impulsado por el encarecimiento de los productos energéticos, cuyos precios aumentarían cerca de 32%. También se esperan subas en los alimentos (10%), así como en los metales y minerales (25%).
Para 2027, en cambio, el BM proyecta una reversión parcial de esta tendencia, con una caída promedio de 7% en los precios de las materias primas. Sin embargo, la evolución sería dispar entre productos: mientras que los energéticos y los metales moderarían sus precios, los alimentos registrarían un incremento adicional de 7%.
Estas proyecciones parten del supuesto de que no se intensificarán los conflictos en curso. Sin embargo, una nueva oleada de tensiones geopolíticas, así como un fenómeno de El Niño más fuerte de lo esperado, podrían empujar los precios hacia un escalón adicional en 2027. En concreto, un escenario como este supondría precios –en promedio– 12% más altos con relación al escenario de referencia. Con esto, los precios superarían los umbrales de 2022, con un barril por encima de los 105 dólares.

El contexto
El principal factor detrás del incremento es el conflicto en Medio Oriente, que derivó en el cierre del estrecho de Ormuz. Previo a la guerra, por esta vía circulaba alrededor de una quinta parte de la oferta mundial de petróleo, por lo que las restricciones al tránsito de buques, así como los daños a la infraestructura (refinerías, oleoductos, puertos y rutas), afectaron el suministro y el comercio, presionando al alza su cotización.
A este escenario se suman las dificultades para recuperar los niveles habituales de producción y exportación de petróleo y sus derivados, tanto en Medio Oriente como en Rusia, donde los daños a la infraestructura limitan en particular la oferta de diésel. Por su parte, el gas natural registró subas incluso más pronunciadas que el crudo, en particular en Europa y Asia, ante las restricciones a las exportaciones de gas natural licuado de Qatar, que también dependen del tránsito por Ormuz.
Como fue señalado, para el año que viene el organismo proyecta en su escenario base una moderación de los precios energéticos, que caerían 12%. En particular, el precio promedio del barril de Brent se ubicaría en torno a los 79 dólares. Esta estimación supone que no se producirán nuevas escaladas de los conflictos, que las exportaciones de petróleo se recuperarán gradualmente y que las restricciones al comercio irán desapareciendo. También contempla una recuperación moderada de la demanda mundial de petróleo, acotada en parte por cambios estructurales asociados a la expansión de los vehículos eléctricos y a la transición energética.
En el caso de los commodities alimenticios, las perspectivas son diferentes. En ese sentido, los precios aumentarían 10% este año y 7% en 2027. Esta evolución deriva del encarecimiento de algunos insumos productivos, como los fertilizantes (cuyos precios subirían en promedio 14% este año), y también de las dificultades que enfrenta el comercio internacional de granos desde el mar Negro, en el marco del conflicto entre Rusia y Ucrania.
Por si fuera poco, a lo anterior se suman los riesgos climáticos asociados al fenómeno de El Niño, que podrían afectar la producción de algunos cultivos. Entre ellos se destaca el arroz, cuya producción mundial registraría su primera caída en una década.
Sin embargo, las perspectivas varían entre los distintos productos. Mientras que los precios de los granos se verían impulsados por el escenario anterior, otros productos, como el café y el cacao, registrarían descensos durante este año, a medida que la producción se recupera de las dificultades que afectaron las cosechas anteriores.
Los metales y minerales constituyen otro grupo con fuertes aumentos hacia adelante: sus precios escalarían 25% este año y alcanzarían un máximo histórico. Este incremento responde, en buena medida, a las cotizaciones sin precedentes del aluminio, el cobre y el estaño, impulsadas por la creciente demanda asociada a inversiones en energías renovables, vehículos eléctricos y centros de datos.
Por su parte, los metales preciosos registrarían un incremento de 40% este año, impulsados por una mayor demanda de activos de refugio frente al aumento de la incertidumbre geopolítica. Aunque sus precios se moderarían en 2027, continuarían en niveles que más que triplican el promedio observado entre 2015 y 2019.
¿Cuáles son las implicancias de todo esto?
El aumento de los precios de las materias primas beneficia a los países que producen y exportan estos bienes, ya que incrementa sus ingresos por ventas al exterior. Sin embargo, ese efecto positivo puede verse parcial o totalmente compensado por el encarecimiento de otros productos que se utilizan como insumos, como son los combustibles y los fertilizantes. De esta forma, la mejora de los ingresos por exportaciones puede coexistir con mayores costos de producción, tanto para el sector exportador como para el resto de la economía.
Por otra parte, el encarecimiento de las materias primas, en particular de los productos energéticos y alimenticios, presionará al alza la inflación y, de este modo, reducirá el poder de compra de los hogares. Además, si los incrementos de los precios se trasladan hacia otros bienes y/o servicios, los bancos centrales deberán responder con una política monetaria más contractiva. La Reserva Federal de Estados Unidos, el Banco Central Europeo y el Banco de Japón ya aumentaron sus tasas de interés, como también lo hizo el Banco Central uruguayo. Este aumento de las tasas encarece el crédito para las familias, las empresas y también para los gobiernos, introduciendo un lastre a la actividad económica.
En particular, según el último informe del Fondo Monetario Internacional (FMI), el encarecimiento de la energía redistribuyó el crecimiento entre países. Los exportadores netos de energía fuera de la región en conflicto, como Brasil o Argentina, se vieron favorecidos por la mejora de sus términos de intercambio (la relación entre los precios de sus exportaciones e importaciones), mientras que los productores de Oriente Medio, afectados por las disrupciones en la producción y el transporte, enfrentarían fuertes contracciones durante este año.
En el otro extremo, los importadores netos de energía con escasa participación en el ciclo de inversiones en inteligencia artificial, grupo en el que el FMI ubica a Uruguay, enfrentan el escenario más desfavorable.
Profundización de vulnerabilidades
Naturalmente, el encarecimiento de los alimentos también plantea riesgos para la seguridad alimentaria, entendida como la posibilidad de que todas las personas accedan regularmente a alimentos suficientes, inocuos y nutritivos para llevar una vida saludable. El aumento de los precios reduce la capacidad de los hogares para adquirir estos alimentos y puede agravar situaciones de vulnerabilidad preexistentes, especialmente entre los sectores de menores ingresos, que destinan una mayor proporción de su presupuesto a la alimentación y tienen menos margen para absorber nuevos aumentos.
Si bien la cantidad de personas que enfrentan inseguridad alimentaria severa se redujo en los últimos años, todavía se mantiene por encima de los niveles registrados antes de la pandemia. En este contexto, el aumento previsto de los precios internacionales podría revertir parte del alivio que había supuesto su caída entre 2023 y 2025, dificultando nuevamente el acceso a los alimentos.

Este riesgo se acentúa, además, ante la posibilidad de nuevos shocks climáticos o interrupciones de la producción agrícola, que podrían reducir la disponibilidad de alimentos y agravar la situación de las poblaciones más vulnerables.
El caso de Uruguay
Como se señaló, por su condición de importador neto de petróleo, Uruguay se ubica entre las economías más expuestas al shock según la tipología elaborada por el FMI, que redujo su proyección de crecimiento para 2026 de 1,8% a 1,3% entre abril y octubre. Sin embargo, el impacto efectivo depende de los canales por los que el shock externo se traslada a la economía local y, en el caso de la energía, el país cuenta con características que lo amortiguan.
Uruguay no produce petróleo e importa la totalidad del crudo que procesa la refinería de Ancap, por lo que la suba internacional se traslada a los costos de los combustibles. La exposición, no obstante, se concentra en el transporte: los derivados del petróleo explican un tercio del consumo final de energía del país (33% en 2025), y el transporte, que depende casi exclusivamente del gasoil y las naftas, absorbe por sí solo casi una cuarta parte del total (24%). Además, se trata de un riesgo de precio y no de abastecimiento, ya que en 2025 la totalidad del crudo importado provino de Estados Unidos (42%), Nigeria (35%) y Argentina (23%), de modo que el cierre del estrecho de Ormuz no compromete directamente el suministro.
Ante este escenario, la principal fortaleza está en la matriz eléctrica. En muchas economías el petróleo y, sobre todo, el gas natural siguen siendo insumos centrales para generar electricidad, por lo que el encarecimiento de la energía se traslada también a las tarifas. En Uruguay, en cambio, el 98% de la electricidad generada el año pasado se obtuvo a partir de fuentes renovables (hidráulica 38%, eólica 28%, biomasa 28% y solar 4%); apenas el 2% provino de centrales térmicas a combustibles fósiles.
Como consecuencia, la suba internacional del petróleo y del gas prácticamente no afecta el costo de generación ni, por esa vía, las tarifas eléctricas, que se ajustaron por última vez en enero (4%) antes del inicio del conflicto. Este blindaje tiene, sin embargo, un límite asociado a la hidrología: en años de escasas lluvias, como 2023, la generación hidráulica cae y el sistema debe recurrir en mayor medida a las centrales térmicas, que conservan el 22% de la potencia instalada como respaldo.