Las advertencias de autoridades monetarias y organismos internacionales ponen de manifiesto las paradojas económicas de la inteligencia artificial (IA). Las inversiones que sostienen el crecimiento pueden ser una fuente de inestabilidad, y el éxito de la tecnología puede comprometer la rentabilidad de quienes financian su desarrollo. La historia del capitalismo ofrece algunas claves para comprender estas aparentes contradicciones.
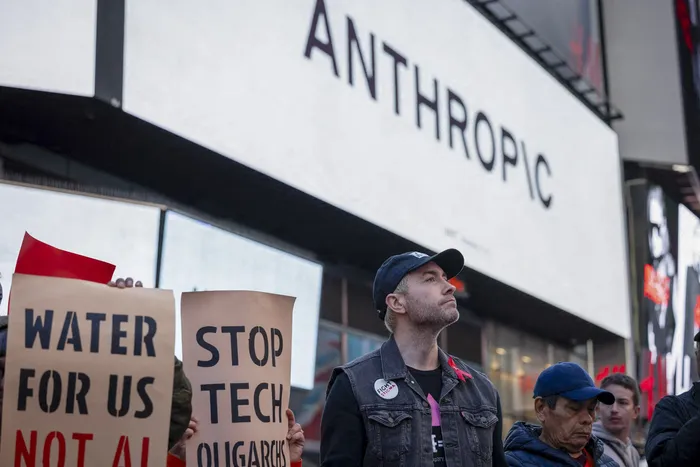
El jueves, Anthropic, la empresa desarrolladora de Claude, protagonizó la mayor salida a bolsa de la historia: captó 81.000 millones de dólares de inversiones. La empresa declaró compromisos de gastos futuros por unos 900.000 millones de dólares, asociados a infraestructura y capacidad de procesamiento. El entusiasmo de los inversores contrasta con las preocupaciones de las autoridades monetarias.
El 13 de noviembre, la Reserva Federal publicó su informe semestral sobre estabilidad financiera. El resultado más llamativo fue el cambio en la percepción de los riesgos entre los agentes financieros consultados. En mayo de este año, el 50% identificaba a la IA como una fuente de preocupación. Seis meses después, esa proporción alcanzó el 87%, situándola en el primer lugar entre los riesgos. El miércoles, el Banco Central Europeo publicó su propio informe de estabilidad financiera, en el que abordó el creciente endeudamiento asociado al desarrollo de esta tecnología. Un mes antes, el Fondo Monetario Internacional había advertido sobre las consecuencias de una eventual caída de las cotizaciones de las empresas tecnológicas.
¿Por qué una tecnología que genera tanto entusiasmo comienza a preocupar a las autoridades monetarias? La respuesta no se encuentra en las dudas acerca de su capacidad de transformar la economía, sino en la magnitud de los recursos comprometidos para hacer posible esa transformación y en la incertidumbre acerca de cómo serán recuperados.
Motor del crecimiento y fuente de vulnerabilidad
A diferencia de lo que podría sugerir el carácter inmaterial de la IA, su desarrollo requiere una extraordinaria movilización de recursos materiales: centros de datos, semiconductores, redes eléctricas, sistemas de refrigeración y telecomunicaciones. La magnitud de estas inversiones ha llevado a establecer comparaciones con la expansión ferroviaria del siglo XIX, la electrificación y la construcción de las redes para el desarrollo de internet.
Estas enormes inversiones se han convertido en uno de los motores del crecimiento económico, en particular en Estados Unidos. Allí aparece una primera paradoja: cuanto mayor sea la contribución de la IA al crecimiento, más grande será la vulnerabilidad de la economía ante una eventual reducción de las inversiones que la sustentan.
Durante la primera etapa de expansión de la IA, las mayores empresas tecnológicas contaban con una ventaja respecto de quienes protagonizaron anteriores revoluciones tecnológicas: disponían de recursos propios generados por negocios consolidados y rentables. Los ingresos por publicidad en Google, Youtube, Facebook e Instagram, la venta de programas informáticos de Microsoft y los servicios de computación en la nube de Amazon permitieron financiar internamente las primeras inversiones en IA. Pero la magnitud de las inversiones ha requerido recurrir al financiamiento social y a asumir crecientes compromisos financieros: emisión de deuda, arrendamientos y garantías. Este cambio no es menor. Los accionistas corren el riesgo de no obtener los beneficios esperados, pero las deudas deben pagarse aunque la inversión no dé los resultados previstos.
El economista Hyman Minsky1 estudió esta aparente contradicción. Su hipótesis es que los períodos de prosperidad pueden generar las condiciones de una crisis posterior. Los buenos resultados iniciales y el optimismo acerca del futuro inducen a empresarios e inversores a asumir compromisos financieros cada vez mayores. El propio éxito económico puede convertirse en una fuente de inestabilidad.
¿Quién le vende a quién?
Una de las particularidades del actual proceso de expansión tecnológica es la complejidad de las relaciones comerciales y financieras entre las empresas que lo protagonizan. Los fabricantes de semiconductores invierten en empresas desarrolladoras de IA y estas, a su vez, utilizan parte del dinero recibido para adquirir los equipos que fabrican sus inversores. Este financiamiento circular ha comenzado a despertar la preocupación de las autoridades monetarias. Financiar el desarrollo de un cliente puede constituir una estrategia empresarial razonable, pero estas relaciones dificultan la evaluación de la demanda que sostiene la expansión del sector. ¿Cuánto de esa demanda se explica por los ingresos provenientes de los usuarios finales y cuánto depende del dinero que circula entre las empresas que desarrollan la tecnología? Las dificultades financieras de una compañía podrían afectar simultáneamente a sus proveedores, clientes, accionistas y acreedores, que en algunos casos son las mismas empresas.
Las burbujas financieras también pueden dejar riqueza
La coexistencia de una revolución tecnológica y una burbuja financiera no constituye necesariamente una contradicción. Desde Joseph Schumpeter, una importante tradición del pensamiento económico ha concebido el cambio tecnológico como un proceso esencialmente desequilibrante.2
Carlota Pérez,3 a partir del estudio de las grandes transformaciones tecnológicas desde fines del siglo XVIII, identificó ciertas regularidades en la interacción entre innovación y finanzas. En las primeras etapas de una revolución tecnológica, el entusiasmo de los inversores permite movilizar recursos en una magnitud que difícilmente se alcanzaría en otras circunstancias. Sin embargo, este proceso puede derivar en lo que la autora denomina una fase de frenesí, durante la cual las expectativas de los inversores se distancian de las posibilidades reales de generación de ingresos.
Pero la destrucción de riqueza financiera que provoca el estallido de una burbuja no implica necesariamente la destrucción de las capacidades productivas que contribuyó a crear. Muchos de quienes invirtieron en los ferrocarriles del siglo XIX perdieron su dinero, pero las vías quedaron y contribuyeron a transformar las economías. Algo similar sucedió con las redes de fibra óptica construidas durante la burbuja de internet.
Los tiempos de la tecnología y los tiempos de las finanzas
¿Qué sucede cuando una máquina pierde buena parte de su valor económico antes de que se termine de pagar el préstamo que permitió comprarla? Mientras que los ferrocarriles y las redes eléctricas conservaron su utilidad económica durante décadas, una parte de las inversiones vinculadas a la IA, especialmente los semiconductores especializados, está expuesta a una acelerada obsolescencia. El desarrollo de equipos más potentes y eficientes puede reducir rápidamente el valor económico de los adquiridos muy pocos años antes. Pero los compromisos financieros asumidos para adquirirlos pueden extenderse bastante más allá.
Philippe Aghion y Peter Howitt4 explicaron que las innovaciones que incrementan las posibilidades productivas de una economía pueden reducir simultáneamente la rentabilidad de las tecnologías preexistentes. Imaginemos que una empresa consigue desarrollar un modelo de IA con prestaciones similares a las de sus competidores, pero con costos sustancialmente menores. Las personas y empresas usuarias estarían felices, pero para las empresas que desarrollaron el modelo anterior realizando enormes inversiones sería una catástrofe.
Entonces aparece la tercera paradoja: cuanto más rápidamente avance la IA, mayores son sus beneficios económicos y sociales, pero menor es la posibilidad de recuperar algunas de las inversiones realizadas. La velocidad de la destrucción creativa puede superar la velocidad de amortización de las inversiones que la hacen posible, pero las deudas no desaparecen.
El creciente endeudamiento del sector de la IA involucra a bancos, fondos de inversión, compañías de seguros y otras empresas financieras. A través de las bolsas de valores, numerosos hogares y fondos jubilatorios tienen sus ahorros vinculados, directa o indirectamente, al desempeño del sector. Cuanto mayores sean los recursos comprometidos y más complejas las conexiones financieras entre quienes los aportan, más difícil será circunscribir las consecuencias de una eventual crisis al sector tecnológico.
La cuarta paradoja es que la IA podría incrementar la productividad, reducir los costos de producción y ampliar las posibilidades de acceso al conocimiento. Pero de eso no se desprende que las empresas que la están financiando sean necesariamente las que terminen apropiándose de los mayores beneficios. Quienes terminen soportando los costos de su eventual crisis financiera pueden no ser quienes decidieron asumir los riesgos.
La pregunta, entonces, no es si la IA constituye una burbuja financiera o una revolución tecnológica: la historia del capitalismo muestra que ambas cosas pueden coexistir. El problema que comienza a preocupar a las autoridades monetarias es qué sucedería si la IA cumple sus promesas tecnológicas, pero no cumple las financieras sobre las que se está construyendo su expansión.