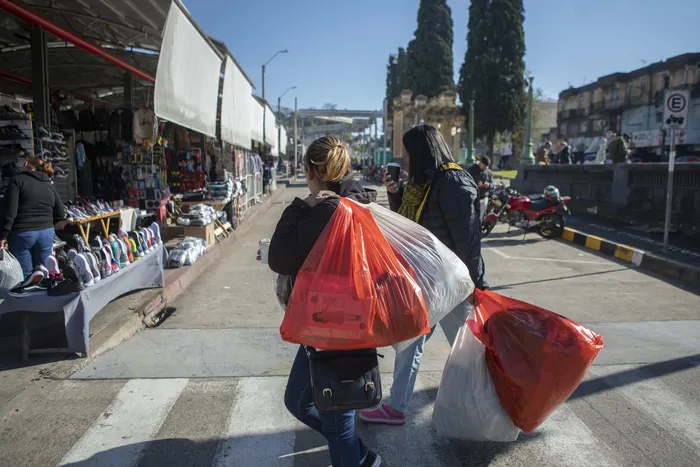
La Asociación Comercial e Industrial de Rivera (ACIR) concretó la presentación formal de un paquete de propuestas orientado a establecer un régimen especial de frontera que llevó más de dos meses de labor técnica y análisis sectorial. La iniciativa busca atender la problemática estructural de competitividad que afecta a los departamentos del norte y litoral norte del país, implementando medidas de fondo frente a la distorsión de precios con el mercado brasileño.
El documento, ya elevado al Parlamento y al Poder Ejecutivo, plantea soluciones tributarias, laborales y tarifarias que abarcan la totalidad de los departamentos fronterizos.
El presidente de la Asociación Comercial e Industrial de Rivera, Gustavo Laclau, explicó que el trabajo germinó tras evaluar el funcionamiento de las cinco medidas de frontera aplicadas previamente por el gobierno nacional. Si bien destacó la reducción del impuesto específico interno (Imesi) en combustibles y la flexibilización parcial del IVA, advirtió que el alcance fue acotado. De todas formas, estas medidas derivaron en un incremento aproximado del 30% en la recaudación local tanto en la canasta básica como en los combustibles.
Partiendo de esa premisa, profesionales locales aportaron horas de trabajo voluntario para estructurar una serie de soluciones orientadas a superar la lógica del reclamo sectorial. El documento final, compuesto por 23 puntos, fue entregado a legisladores, diputados de los departamentos limítrofes y al Ministerio de Economía y Finanzas (MEF) con la expectativa de abrir una mesa de negociación que permita entender la realidad fronteriza.
Cobertura territorial y descentralización
Las propuestas comprenden a la totalidad de los departamentos de Artigas y Rivera, y fijan un radio de 60 kilómetros en los pasos de frontera correspondientes a Cerro Largo y Rocha, excluyendo de su órbita las actividades agropecuarias y los free shops.
Uno de los ejes centrales planteados por la gremial es que las medidas alcancen a todo el territorio departamental y no se concentren exclusivamente en las capitales limítrofes. Desde ACIR se enfatizó que las realidades de localidades del interior profundo –como Tranqueras, Vichadero o Corrales– comparten las mismas vulnerabilidades frente a la asimetría cambiaria, por lo que se busca extender los beneficios a lo largo de toda la línea de frontera.
Mecanismos operativos y régimen tributario
El esquema propuesto prevé que los contribuyentes de estas zonas puedan optar de forma voluntaria por este régimen especial mediante un registro único ante la Dirección General Impositiva, el cual contemplará una comunicación automática y simultánea con el Banco de Previsión Social (BPS), OSE, UTE y el Banco de Seguros del Estado (BSE).
En materia impositiva, se sugiere elevar el tope de facturación anual para las pequeñas empresas hasta las 610.000 unidades indexadas, eximiéndolas de ingresar al régimen general de IVA, impuesto a las rentas de las actividades económicas (IRAE) e impuesto al patrimonio. Estas empresas abonarían una tasa única del 3% sobre la facturación mensual, con tributación nula en aquellos períodos sin ingresos.
Para el IRAE, se plantea fijar una renta ficta del 12% sobre los ingresos brutos en rentas de capital y trabajo, y una tasa fija del 10% para rentas puras de trabajo, contemplando la deducción del sueldo patronal. Los anticipos mensuales se calcularían en un 70% del valor general, facultando además al Poder Ejecutivo a instrumentar una exoneración total o reducción del IVA para los bienes comercializados en la zona.
Marco laboral, seguridad social y tarifas
El capítulo laboral y de seguridad social contempla la eliminación del aporte patronal jubilatorio (0%) para el sector de industria y comercio en los departamentos fronterizos, manteniendo un aporte personal del 10%. Asimismo, se propicia la creación de un Consejo de Salarios con especificidad regional.
En el plano de las relaciones laborales, las medidas habilitan la redistribución de la jornada horaria semanal mediante acuerdo directo entre empleador y trabajador sin la generación de horas extras, al tiempo que permiten el fraccionamiento de la licencia anual. Respecto al BSE, se establece la prohibición de cobrar deudas, primas o recargos por períodos pasados carentes de cobertura.
Las demandas de los comerciantes también apuntan a la reducción de costos fijos operativos. En este sentido, se propone que OSE y UTE equiparen los cargos fijos y las tarifas de consumo y reconexión para los comercios fronterizos con las tarifas de carácter residencial.
Construcción, vivienda y competitividad
El documento aborda la reactivación de la construcción mediante la simplificación de obras de mantenimiento en hogares particulares, eximiéndolas del aporte unificado de la construcción y permitiendo aportar por el régimen general. Para obras de mayor envergadura, se fija una tasa global del 40,9%.
Mediante una ventanilla única coordinada por el Ministerio de Vivienda y Ordenamiento Territorial y la Agencia Nacional de Vivienda, se establece un plazo máximo de 60 días corridos para aprobar proyectos de vivienda promovida en la región, los cuales estarían exonerados de topes de precios en venta y alquiler, extendiendo a 15 años el plazo de desgravación de IRAE e IRPF por arrendamiento. El esquema se complementa con la proyección de un régimen de “IVA tasa cero” o devolución acelerada para materiales locales, la creación de un banco de tierras públicas y líneas de crédito hipotecario que financien hasta el 95% del valor del inmueble.
Finalmente, el texto propone la creación del Observatorio de Precios, Comercio y Competitividad Fronteriza en la órbita del MEF para el monitoreo permanente de las asimetrías, la digitalización del sistema de devolución de impuestos a turistas (tax free) mediante tótems de validación digital en puntos de salida, y la habilitación para liquidar el IRPF por incremento patrimonial bajo criterio ficto en la venta de inmuebles en la zona.