Mariano Sigman sostiene en El poder de las palabras que la conversación que tenemos con nosotros mismos no es un comentario sobre la realidad: es una de las herramientas con que la construimos. Lo que nos repetimos orienta lo que vemos, lo que intentamos y lo que damos por perdido antes de empezar. Pocas frases se repiten en Uruguay con más convicción que esta: somos un país caro.
Antes de responder, conviene detenerse en la pregunta. Caro ¿con respecto a qué? ¿A cambio de qué? Caro o barato no es un atributo, es una comparación. Y una comparación vale lo que vale la vara contra la que se mide.
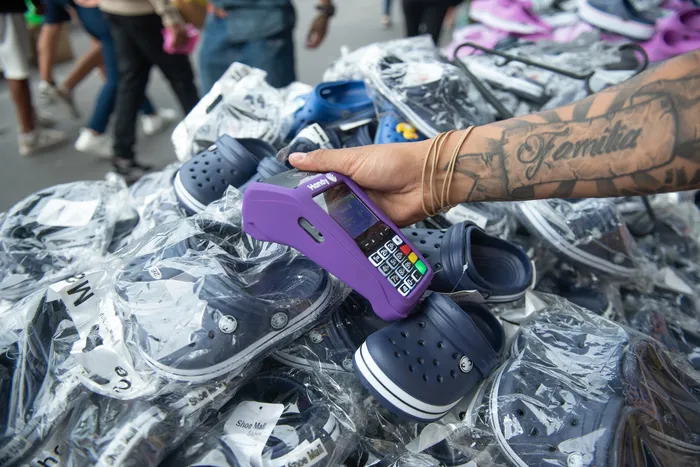
El debate suele arrancar por la anécdota. ¿Quién no volvió de Buenos Aires con championes o una campera a mitad de precio? La experiencia es real, pero como evidencia es pobre: compara el precio de una tarde, en una economía con su moneda en un momento dado, contra el nuestro. En otro momento, el viaje era en sentido inverso y eran los argentinos quienes cruzaban a comprar, por precio o escasez. La anécdota describe un tipo de cambio, no un país.
Despojarse del imaginario colectivo exige datos. Si le pregunto si Uruguay tiene el combustible productivo más caro de la región, es probable que diga que sí. Es el relato. En julio, con datos relevados por SEG Ingeniería, el gasoil uruguayo costaba 1,46 dólares por litro, octavo en América Latina: por debajo de Perú (1,80), México (1,57) y Argentina (1,55), apenas por encima de Paraguay, Chile y Brasil. El combustible que mueve la producción está alineado con el vecindario. Con la energía eléctrica industrial pasa algo parecido. En junio, según la misma fuente, una industria en media tensión pagaba en Uruguay 147 dólares por megavatio-hora; en Chile, 182. La industria chilena paga casi 25% más. No somos los más baratos, pero tampoco el infierno tarifario del barrio.
¿Somos caros, entonces? Depende de con quién nos comparemos, y ahí, creo, está el error más frecuente. La comparación honesta es con economías pequeñas y de desarrollo similar o aspiracional. Según el Banco Mundial, con su Programa de Comparación Internacional proyectado a 2025, el nivel general de precios de Uruguay es hoy similar al de España, un país con otra escala, y algo superior al de Portugal. Nueva Zelanda y Finlandia son cerca de 30% más caros; Suiza, 70%. Contra los países a los que decimos querer parecernos, somos baratos. Contra España, iguales, pero con un ingreso por habitante más de un tercio menor en paridad de poder de compra. Guarde ese dato. Vamos a volver a él.
Lo que encarece a Uruguay responde a dos configuraciones: la escala que nos tocó y el desarrollo que alcanzamos.
La primera es estructural. Somos un mercado de 3,5 millones de personas. En muchos rubros caben dos o tres proveedores, a veces uno. La competencia está lejos de ser perfecta, y eso se paga en márgenes y en precios. Una red de distribución que acá cubre el país entero, en San Pablo cubre unos pocos barrios. Los costos fijos no se diluyen por decreto.
La segunda es una elección, y es la que más olvidamos. Uruguay construyó un modo de convivencia que tiene costos, y la sociedad en su conjunto los paga, aun sabiendo que el recorrido está incompleto. Nuestra informalidad laboral ronda el 22%, la más baja de América Latina; el promedio regional es 47% y en Bolivia llega a 82% (OIT). Formalidad es cobertura y protección durante la vida activa y una jubilación en la pasiva; la herramienta que mantiene la pobreza en la vejez en 6%.
La pobreza total, todavía preocupante, fue de 14,8% el semestre pasado; en Argentina, de 32,3%. Tenemos el segundo salario mínimo en dólares de la región, detrás de Costa Rica, y estamos en el grupo de desarrollo humano muy alto del Programa de las Naciones Unidas para el Desarrollo. ¿Podemos compararnos, sin más, con economías donde la mitad de los trabajadores no aporta? ¿Queremos ser menos caros a costa de ser menos prósperos? La pregunta debe estar implícita en cada comparación.
Lo que nos lleva a la otra palabra, con frecuencia mal usada: competitividad. Competir no es producir barato a cualquier precio. Es la capacidad de nuestra producción de ganar mercados internacionales sin hipotecar la prosperidad. Sería sencillo “competir” aflojando la cincha de la formalidad o fabricando un tipo de cambio artificial. Esa competitividad dura lo que dura el truco.
El imaginario dice que a Uruguay le cuesta competir. En las cadenas donde tenemos ventajas, los datos dicen otra cosa. Somos el séptimo exportador mundial de carne bovina congelada, el sexto de soja, el noveno de arroz, el segundo de arroz con cáscara, el cuarto de lana sucia y el segundo país exportador de leche en polvo entera. Estamos entre los grandes exportadores de celulosa de fibra corta del planeta. En servicios, ningún país latinoamericano recibe más turistas en proporción a su población: casi uno por habitante, siete veces la tasa argentina. Y somos el segundo exportador de software per cápita de la región. ¿Somos competitivos? Los datos dicen que sí. ¿Necesitamos mejorar? Absolutamente.
Ahí está el verdadero tema. Días pasados, en su visita a Montevideo, se lo escuché decir al secretario general de la Organización para la Cooperación y Desarrollo Económicos, Mathias Cormann: Uruguay lleva una década con la productividad estancada. No es una voz aislada. El propio Cormann anunció un estudio, con apoyo del Banco Interamericano de Desarrollo, sobre los obstáculos a la productividad, la competitividad, la inversión y el costo de vida; que el costo de vida integre esa lista no es casual. El Banco Mundial lo había dicho con otro número: en la última década el PIB uruguayo creció apenas 1,2% anual. Volvamos a España: mismos precios, menos ingreso. En buen romance, producimos menos de lo que cuesta lo que somos.
Ser más productivos es producir más y mejor, con la misma o menor dotación de recursos. El camino es empedrado, y tiene al menos cuatro tramos.
El primero es político. Jean Tirole lo dijo sin anestesia: los gobiernos son “capturados por gente que hace lobby” (allí tenemos la ley de competitividad en el pantano legislativo) y “piensan en el corto plazo porque quieren ser reelectos”. Cada mercado poco competitivo tiene alguien que lo defiende, y cada reforma tiene un costo que se paga hoy y un beneficio que se cobra en otro período de gobierno. Esa es la trampa.
El segundo es financiero. El crédito al sector privado ronda el 31% del PIB (Banco Mundial). Un sistema financiero que presta contra garantía y no contra proyecto difícilmente esté al servicio de la innovación y del emprendimiento.
El tercero es el más doloroso. Uno de cada cuatro jóvenes menores de 25 años que busca trabajo no lo encuentra, mientras las empresas repiten que su recurso más escaso es la gente. Entre un dato y el otro está la brecha de formación. En un país con una tasa de fecundidad de 1,16 hijos por mujer, no hay un solo joven que podamos darnos el lujo de perder.
El cuarto no es un obstáculo, es una oportunidad: la adopción de tecnología. Según el índice económico de Anthropic (actualizado en junio), el uso de su asistente de inteligencia artificial en Uruguay es 1,89 veces el que correspondería a su población en edad de trabajar. Es el registro más alto de América Latina, por delante de Chile, Costa Rica y Argentina, y nos ubica en el puesto 33 entre 121 países. Brasil y México, con toda su escala, quedan por debajo de lo esperado. El mismo informe estima que, dentro de Estados Unidos, su uso se está difundiendo unas diez veces más rápido que las grandes tecnologías del siglo XX. Para un país que no puede competir por escala, llegar antes es la forma más barata de ganar productividad. La escala que nos falta en tantos mercados no hace falta para esto. Hace falta decidir.
Sigman propone revisar la conversación con uno mismo. La nuestra empieza por una palabra equivocada. No somos un país caro: somos un país que eligió cuidar a su gente y que todavía no produce lo suficiente para pagar esa decisión. La primera frase nos deja haciendo cuentas a la vuelta de Buenos Aires. La segunda nos pone a trabajar.