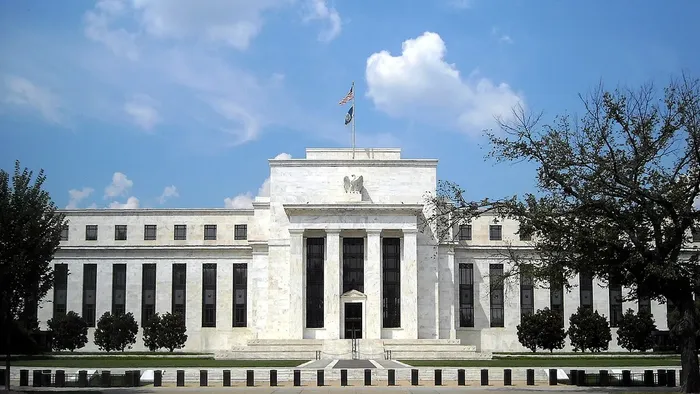
La Reserva Federal de Estados Unidos (FED), el principal banco central del mundo, aumentó la tasa de interés de referencia en 25 puntos básicos. Con este movimiento, que estaba descontado por el mercado, la tasa se ubica ahora dentro del rango 3,75%-4,0%. Se trata del primer incremento desde julio de 2023 y ocurre luego de cinco reuniones consecutivas sin cambios. De hecho, la decisión se adoptó por unanimidad entre los miembros del Comité Federal de Mercado Abierto (FOMC, por su sigla en inglés).

Con esto, la FED confirma el viraje hacia una política monetaria más restrictiva, un hecho relevante para los países emergentes como el nuestro por los impactos que tiene sobre la configuración de las condiciones financieras globales; impacta en el costo para acceder al crédito, en la liquidez, en la cotización de las monedas, en los precios de las materias primas y en otras dimensiones claves.
El contexto: presiones inflacionarias
El encarecimiento de la energía, derivado de la guerra en Medio Oriente, viene desde hace varios meses ejerciendo presiones adicionales sobre la inflación, que en los últimos cinco años se ha consolidado por encima de la meta del 2% (el dato de agosto marcó un aumento interanual de 3,4%). Sobre esto, el nuevo presidente de la institución, Kevin Warsh, advirtió que el nivel actual “es demasiado alto” y que el componente subyacente (que excluye los precios más volátiles de la canasta de consumo) no está convergiendo hacia el objetivo a la velocidad esperada.
En este marco, el principal temor es que el impulso de los precios energéticos termine generalizándose y, por esa vía, provoque un desanclaje mayor de las expectativas, que dificulte aún más el cumplimiento de la meta. Si eso sucede, el ajuste monetario (el aumento de la tasa de interés) será más doloroso, dado que impondrá un costo mayor sobre la actividad económica, lo que erosionará las condiciones para la inversión y el consumo. En ese sentido, y más allá de este incremento puntual de la tasa, que estaba anticipado, lo relevante es la señal hacia adelante, dado que la mayoría de los miembros del comité anticipa al menos un aumento más hacia fin de año (la mayor parte apunta a un incremento de 25 puntos básicos, pero hay quienes entienden que el salto debería ser mayor).
Trump vs. la FED
Más allá de los impactos derivados de la decisión, importa destacar su trascendencia política, dado que desde hace años la autonomía de la FED está bajo el asedio de Donald Trump. En particular, los ataques del mandatario se concentraron sobre el predecesor de Warsh, Jerome Powell, y alcanzaron su punto más álgido cuando el Departamento de Justicia abrió una investigación por los sobrecostos asociados a la renovación realizada en la sede de la FED en Washington. Lo que subyace a la sucesión de ataques y agravios es el deseo de Trump de reducir las tasas de interés de forma significativa (para abaratar el crédito e impulsar la actividad, en detrimento del combate a la inflación).
En ese marco, la decisión de elevar la tasa de interés es particularmente relevante, dado que blinda parcialmente los temores que acompañaban la nominación de Warsh, teniendo en cuenta que era el candidato preferido por el presidente estadounidense; con su asunción, los temores sobre una potencial injerencia política en la conducción de la institución fueron en aumento. De hecho, Warsh señaló que esta decisión muestra “que somos serios” y que estamos comprometidos con el objetivo inflacionario, más allá de sus repercusiones políticas. Si bien Trump cuestionó duramente la suba anunciada, no dirigió sus ataques contra “su candidato” con la misma virulencia que lo hacía con el anterior (su enojo se orientó hacia el resto del comité).
¿Por qué esto es relevante?
Porque el valor del dólar y la credibilidad de la política monetaria (que es la más importante del mundo, dado que es la que opera sobre la tasa internacional de referencia y sobre la moneda de reserva global) dependen de qué tan independiente y autónomo se perciba el accionar de la FED. Podría pensarse que, justamente por esto, Warsh está siendo incluso más restrictivo en sus inicios, de forma de enviarle la señal al mercado sobre su propia independencia. Expresado de otra manera, el lugar privilegiado que ha ocupado el dólar en las últimas siete décadas descansa, entre otras cosas, en el carácter independiente de la institución que lo emite. Sobre esto, los últimos relevamientos muestran que la percepción sobre esta característica se ha venido erosionando rápidamente, recogiendo las crecientes presiones políticas ejercidas desde la Casa Blanca.
Implicancias para la región y las economías emergentes
Como fue advertido, la tasa de la FED es una de las variables más relevantes a nivel global, especialmente para las economías emergentes: al aumentar genera condiciones financieras restrictivas (dólar más alto y costos más elevados para acceder a financiamiento en los mercados) y al bajar condiciones más benevolentes.
En efecto, la suba recientemente opera en el sentido de un fortalecimiento global del dólar (presión depreciatoria sobre el resto de las monedas), un encarecimiento del crédito (dado que aumenta la tasa libre de riesgo) y una pérdida relativa de atractivo para captar o retener capitales (los activos estadounidenses se tornan más convenientes desde la perspectiva riesgo-retorno). Esto ocurre, además, en un contexto caracterizado por tasas de interés de largo plazo históricamente altas y en aumento, dado que Estados Unidos comienza a percibirse como un país más riesgoso que en el pasado (el costo de la deuda refleja esencialmente eso). De hecho, las tasas de los títulos a mayores plazos están en los máximos de los últimos 20 años (antes de la crisis financiera de 2008). Todo esto configura, por tanto, un escenario crecientemente complejo para los países emergentes, que cuentan con márgenes cada vez más acotados de política económica.
En clave uruguaya
Para nuestro país, el principal canal de transmisión es el cambiario, en tanto un dólar globalmente más fuerte presionaría al alza la cotización doméstica. Con un tipo de cambio más alto, la presión sobre el componente transable de la inflación aumenta, empujando el nivel general al alza en un contexto en el que la inflación no transable, es decir, la que refleja la dinámica local de los precios, está más cerca del techo del rango de tolerancia (6%) que de la meta concreta (4,5%). Siguiendo esta línea, una inflación más alta erosionaría el poder de compra, reduciendo además el margen expansivo de la política monetaria, lo que puede complicar en el frente de la actividad económica (que se contrajo durante el segundo trimestre, tanto en términos interanuales como trimestrales).
No obstante, las condiciones actuales para amortiguar este cambio de escenario global son relativamente más favorables que en el pasado, dado que la inflación está dentro del rango y el riesgo país es el más bajo de la región (además de ser históricamente muy bajo). En ese sentido, si bien el escaso dinamismo de la economía y la persistencia de un déficit fiscal elevado resultan problemáticos, las condiciones de acceso a financiamiento externo y las perspectivas inflacionarias nos dejan mejor parados para recibir este tipo de shocks que en el pasado.
De hecho, si bien el dólar se fortaleció en los últimos días a nivel global, en Uruguay no se aprecian movimientos relevantes; el tipo de cambio se ha mantenido en el entorno de los 40 pesos y está incluso bajo presiones bajistas. Igualmente, el aumento de las tasas de interés en dólares (tanto a corto como a largo plazo) es problemático, dado que supone mayores costos para acceder al crédito en un contexto en el que el déficit fiscal se mantiene en niveles elevados (con el consecuente impacto sobre la trayectoria del endeudamiento).