El dato
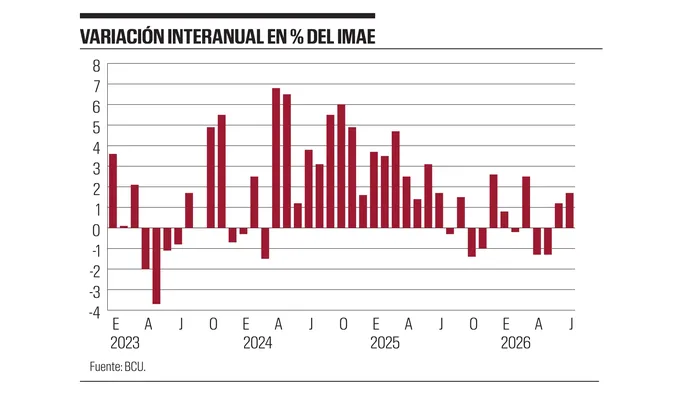
En julio la actividad económica creció 1,7% interanual, según el Indicador Mensual de Actividad Económica (IMAE) que elabora el Banco Central del Uruguay (BCU). En el trimestre móvil que va de mayo a julio, el crecimiento interanual fue de 0,5%, un registro que contrasta con la caída de 0,5% del PIB en el segundo trimestre. Si bien el trimestre móvil todavía incluye dos meses del anterior, el dato de julio sugiere un repunte de la actividad en el inicio del tercero.
En la serie desestacionalizada, el IMAE se ubicó 0,2% por encima de su nivel de junio y acumuló así dos meses consecutivos de expansión, lo que refuerza la lectura de una recuperación, aunque todavía de magnitud acotada.
Al analizar la serie de la tendencia-ciclo del IMAE, que excluye los componentes estacionales e irregulares, la actividad creció 0,1% respecto a junio y acumula siete meses consecutivos de expansión a ese ritmo. Esta dinámica se inscribe en un contexto en el que el PIB, también en tendencia-ciclo, se mantiene prácticamente estancado en los últimos trimestres, con variaciones cercanas a cero. En ese marco, el IMAE sugiere un desempeño algo más favorable en el margen.
Más allá de los promedios
Las estadísticas oficiales presentan dos limitaciones para evaluar el desempeño reciente de la actividad. Por un lado, el IMAE que elabora el BCU se publica con un rezago de aproximadamente dos meses (el último dato disponible corresponde a julio). Por otro, el indicador se difunde únicamente en forma agregada, mientras que la apertura sectorial solo está disponible en las cuentas nacionales de frecuencia trimestral.
Esto dificulta identificar qué sectores explican los movimientos de la actividad en el corto plazo. Para aproximarlos, es necesario recurrir a indicadores parciales de alta frecuencia que, si bien son menos precisos y tienen un alcance más acotado que las cuentas nacionales, permiten obtener señales tempranas. Este enfoque cobra especial relevancia en la coyuntura actual: los datos de PIB del segundo trimestre mostraron una marcada divergencia entre el sector agropecuario y el resto de la economía.
Entre los indicadores de alta frecuencia, las solicitudes de exportación ofrecen una primera aproximación al frente externo. El volumen acumulado en 12 meses se redujo en un millón de toneladas entre diciembre de 2025 y agosto de 2026. La caída, sin embargo, se concentra en los productos afectados por la sequía: al excluirlos, el resto de las exportaciones aumentó en 300.000 toneladas.
La demanda interna, en cambio, muestra señales más favorables. En el mercado de trabajo, los salarios continúan creciendo por encima de la inflación en términos interanuales, y en lo que va del año se crearon 9.800 puestos de trabajo, impulsados por el empleo formal. En paralelo, el crédito bancario se expande en términos reales y viene acelerándose desde marzo, acumulando un crecimiento interanual de 5% en los primeros ocho meses del año. La recaudación de la DGI, si bien se desaceleró levemente en agosto, acumula un aumento real de 1,8% en lo que va de 2026, en línea con la expansión del consumo registrada en el segundo trimestre. A su vez, las importaciones de maquinaria y vehículos crecieron 12% interanual en los primeros ocho meses del año.
En la producción, el desempeño difiere entre sectores. La industria manufacturera se recuperó tras la caída de mayo y acumula dos meses consecutivos de crecimiento interanual, con una expansión de 3% en los primeros siete meses del año. Ese resultado, no obstante, está influido por la mayor actividad de la refinería de Ancap, las plantas de celulosa y la planta de PepsiCo en Colonia, ya que el núcleo industrial, que excluye esas actividades, creció a un ritmo más moderado (1,3%).
La construcción, en cambio, muestra señales de debilidad. La producción de cemento, insumo clave para la edificación de viviendas e infraestructura, acumuló en julio tres meses consecutivos de caída y en los primeros siete meses del año se redujo 12% frente al mismo período del año anterior.
En el sector energético, el desempeño es favorable, en tanto la generación de energía eléctrica acumula una expansión de 7% en lo que va del año. Por su parte, si bien las ventas de combustibles cayeron en abril y junio, tras el shock petrolero, en los primeros siete meses del año se mantuvieron relativamente estables: las de gasoil aumentaron 1,3% y las de nafta no tuvieron cambios significativos (-0,2%). Este comportamiento puede vincularse, en parte, con la estrategia del gobierno para amortiguar el traslado del aumento del petróleo a los precios internos.
Finalmente, el sector agropecuario muestra un desempeño dispar, con volúmenes y precios que se mueven en sentido opuesto. La faena de bovinos y ovinos se ubica alrededor de 20% por debajo de su nivel de un año atrás. Aun así, el precio de exportación de la carne bovina se mantiene en niveles históricamente elevados (más de 6.000 dólares por tonelada). En la lechería ocurre lo inverso: la remisión a planta crece 9% en el año, pero los precios internacionales de los lácteos están por debajo de los de un año atrás.
Una región menos dinámica
Los indicadores de actividad confirman que la economía uruguaya atraviesa un período de bajo dinamismo, pero este comportamiento no es exclusivo de Uruguay. Durante el último año, Argentina y Brasil también registraron una desaceleración de sus economías.
La serie desestacionalizada permite dimensionar esto último en términos de nivel. Entre enero de 2025 y julio de 2026, la actividad acumuló un crecimiento de apenas 1,3% en Uruguay y de 1,7% en Brasil, mientras que en Argentina se contrajo 1,3%, resultado que responde en buena medida a la caída registrada en julio. Desde comienzos de 2025, los índices de los tres países oscilan en torno a niveles relativamente estables, lo que contrasta con la trayectoria ascendente que mostraban Uruguay y Brasil en los años previos y con la recuperación que Argentina había registrado en 2024.

Índices de actividad mensuales
Este fenómeno se inscribe en un contexto internacional desafiante, marcado por el giro en la política económica de Estados Unidos. La escalada arancelaria, con sucesivos anuncios, postergaciones y negociaciones, llevó la incertidumbre a máximos históricos y alteró los flujos de comercio global. A esto se sumaron un mayor deterioro fiscal, que presiona al alza las tasas de interés, y episodios de volatilidad financiera en un contexto de debilitamiento del dólar.
En 2026, este escenario se agravó aún más tras la escalada del conflicto entre Estados Unidos e Irán, que restringió el tránsito por el estrecho de Ormuz y presionó al alza el precio del petróleo, con una mayor volatilidad y cotizaciones que aún se mantienen elevadas. Para una economía pequeña y abierta como la uruguaya, estos factores se transmiten por varios canales: los precios de las materias primas, las condiciones de financiamiento externo y la demanda de los principales socios comerciales.
Síntesis
El dato del IMAE de julio reafirma lo que ya anticipaban los datos de PIB por sectores del segundo trimestre: la dinámica reciente de la economía uruguaya no se caracteriza por una caída generalizada de la actividad. Además, el indicador sugiere que la economía estaría retomando la senda expansiva en el tercer trimestre, aunque a un ritmo que, por el momento, luce moderado. De este modo, la evidencia disponible indica que la contracción registrada entre abril y junio fue transitoria, una lectura que respalda la trayectoria alcista del IMAE.
A su vez, la dispersión de los resultados sectoriales muestra que el PIB agregado no alcanza para describir la coyuntura. Mientras las exportaciones, el agro y la construcción enfrentan dificultades, la industria y la generación eléctrica se expanden. La demanda interna, por su parte, mantiene dinamismo, como reflejan el crecimiento del crédito, la recaudación de la DGI y las importaciones de maquinaria y vehículos.
De cara a los próximos meses, el desempeño del sector agropecuario será determinante, en la medida en que el impacto de la sequía deje de reflejarse en las cifras de actividad. Si además los sectores más dinámicos sostienen su comportamiento, la economía podría consolidar la recuperación.