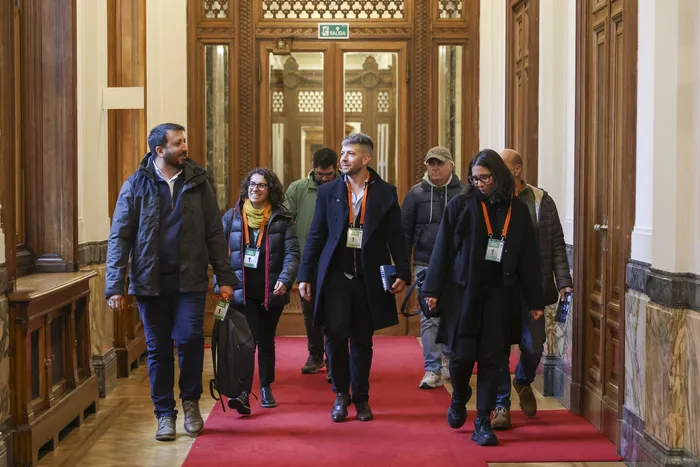
Tras la comparecencia del Ministerio de Economía y Finanzas hace una semana, este miércoles la Comisión de Hacienda de la Cámara de Diputados inició con la agenda de delegaciones invitadas para plantear su posición sobre el proyecto de ley de competitividad y reducción del costo de vida, propuesto por el Poder Ejecutivo. La iniciativa recibió media sanción del Senado a fines de agosto y se estima que pueda ser puesta a consideración del plenario de la Cámara de Diputados en noviembre.
En ese marco, compareció la Asociación de Bancarios del Uruguay (AEBU). En diálogo con la diaria, la presidenta del sindicato, María Eugenia Estoup, señaló, en primer lugar, que no se oponen “a ninguna iniciativa que tenga que ver con mejorar las condiciones para la gente de los servicios del sistema financiero”, pero “no dejamos de alertar ciertos riesgos”, por ejemplo, para las instituciones públicas.
En la comisión, AEBU planteó reparos sobre una serie de artículos vinculados a: la interoperabilidad para la evaluación del riesgo crediticio, los entornos controlados de prueba, los fondos de inversión cerrados, las finanzas abiertas y la promoción de la utilización de plataformas de financiamiento colectivo, conocidos como crowdfunding. “No tenemos propuestas concretas de cambio a esta ley, pero sí tenemos alertas y lo que planteamos fue que estamos dispuestos a trabajar en la reglamentación, en todo lo que viene después de la eventual aprobación de la ley”, señaló Estoup.
Una de las preocupaciones de AEBU es sobre algunos aspectos en torno a la creación del sistema de finanzas abiertas, que busca “fortalecer el ejercicio de los derechos de los usuarios sobre los datos personales”, “promover la inclusión financiera” y “fomentar la competencia, la innovación, la eficiencia y la calidad de los servicios financieros y de pagos”, entre otros objetivos planteados en el proyecto. El sistema comprende datos relativos a “las condiciones generales de los productos y servicios financieros o de pagos ofrecidos por los proveedores de acceso a información”, que son todos “los sujetos regulados y supervisados por el Banco Central del Uruguay [BCU] que, por la naturaleza, alcance o escala de su actividad financiera o de pagos, traten o almacenen datos comprendidos en el Sistema de Finanzas Abiertas”. También datos sobre “la identificación y conocimiento de los usuarios”, “los productos o servicios financieros o de pagos contratados por los usuarios, así como sus saldos, movimientos, operaciones, transacciones y demás datos derivados de su utilización”.
“El sistema financiero se basa en la confianza y a nosotros nos interesa mucho la protección de esos datos”, manifestó Estoup. En ese sentido, AEBU advirtió que “la creación de un sistema de interoperabilidad de datos sin el establecimiento de requisitos mínimos y estándares de seguridad aplicables a todos los actores involucrados podría incrementar los riesgos de filtraciones de información, fraudes y otros ciberdelitos, generando una mayor exposición y desprotección para los usuarios”, sostiene un informe presentado en la comisión. Asimismo, si bien la iniciativa prevé el consentimiento de los titulares, la presidenta consideró que “es muy difícil que la persona, por más educación financiera que tenga, se pueda negar a dar un consentimiento al momento de necesitar un producto financiero”.
Otra de las preocupaciones es por la posibilidad de que la banca pública asuma los “costos fijos de bancarización, inclusión financiera y recopilación de datos en zonas geográficas o segmentos no rentables, mientras que la banca privada explote esa información ya procesada para captar a los clientes de mayor margen”. “El Banco República es de los que tiene la mejor calidad de datos y la mayor cantidad también, entre otras cosas, porque es el que hace la inversión y el que está físicamente en todo el país. Por cuestiones de rentabilidad, la banca privada no está con presencia en todo el país y, de esta manera, podría acceder a datos que recaban las instituciones que sí invierten en esto”, señaló Estoup. Por otro lado, la presidenta señaló que el BCU tendría “una cantidad de responsabilidades de fiscalización, de promoción y de gestión de toda esta banca abierta”, las cuales “no vemos que tenga la capacidad para poder afrontar”.
El sindicato también advirtió sobre el eventual impacto en el empleo de la entrada de nuevos actores como las fintech, que puedan “hacerse de una cantidad de datos con muy poca inversión, incluso con muy pocos trabajadores”. Por otro lado, sobre los fondos de inversión cerrados y las plataformas de financiamiento colectivo, AEBU advirtió que los beneficios tributarios para su promoción “no están limitados”, dijo Estoup. “Para nosotros, cuando se trata de promover algo, está bien que al principio se hagan esas exoneraciones, pero en este proyecto de ley no están acotadas”, agregó.