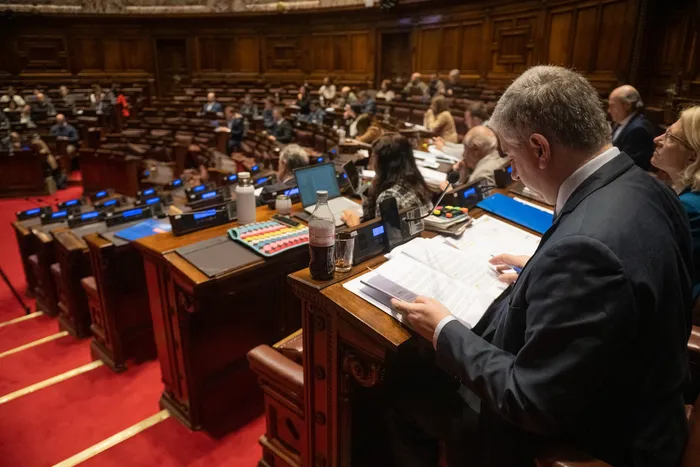
La Cámara Uruguay Fintech, que nuclea a instituciones que prestan servicios o productos financieros con base en tecnología, respaldó el sistema de finanzas abiertas incluido en el proyecto de ley sobre competitividad y reducción del costo de vida presentado por el Poder Ejecutivo. Este miércoles, la Comisión de Hacienda de la Cámara de Diputados, que tiene a estudio el proyecto tras su aprobación en el Senado, continuó recibiendo delegaciones para que den su opinión acerca de la iniciativa.
El proyecto establece la creación de un sistema de finanzas abiertas para, entre otras cosas, “promover la inclusión financiera” y “fomentar la competencia, la innovación, la eficiencia y la calidad de los servicios financieros y de pagos”. Durante la votación del proyecto en la cámara alta, los legisladores modificaron la redacción del artículo que crea el sistema para agregar que “la negativa del usuario a autorizar la incorporación, utilización o intercambio de sus datos personales en el sistema de finanzas abiertas no podrá restringir la realización de trámites ni condicionar el acceso a productos o servicios”; este cambio permitió que la oposición finalmente acompañase la creación del sistema.
Según consta en la versión taquigráfica de la sesión, la presidenta de la gremial, Ximena Alemán, destacó que, si bien la información bancaria de los ciudadanos “reside en el banco”, es posesión de cada uno de ellos, por lo que “es importante que exista una ley que, de alguna forma, registre eso, lo estipule”.
Alemán dijo que la gremial tiene “una visión bastante crítica” sobre el estado de la infraestructura financiera en Uruguay. A modo de ejemplo, mencionó “la falta de acceso al crédito que existe en Uruguay”, ya que “más del 90% de las pymes en Uruguay se financian con fondos propios o fondos familiares y no tienen acceso al crédito formal”. Según señaló, se trata de “una situación excepcional” de Uruguay.
En ese sentido, apuntó que lo que “conspira que esta situación sea lo que es” es la “falta de acceso a la información bancaria”. “En Uruguay existe algo que llamamos opacidad informativa; es difícil acceder a información financiera sobre los usuarios para poder darles crédito de calidad, y ese es un factor crítico en el estado de la infraestructura financiera actual”, resaltó.
Alemán consideró que el objetivo del proyecto “tiene que ser cambiar la infraestructura financiera del Uruguay, destrabar esta opacidad informativa y que el resultado esperado sea la democratización del crédito”. Los “tres puntos” claves de la iniciativa destacados por Alemán “son la regulación de un esquema de finanzas abiertas, la regulación de los sandboxes o entornos controlados de prueba y el robustecimiento del crowdfunding o financiamiento colectivo”.
La empresaria señaló que lo que proponen las finanzas abiertas es “legislar que la información bancaria de los usuarios es de los usuarios y no de los sistemas que albergan esa información, que son los sistemas los bancarios”, lo cual se puede “estipular” porque existe un dispositivo tecnológico llamado API que “permite que la información se comparta”.
“Lo que hacen estas API es crear un sistema de información abierto e interoperable en el que los participantes puedan compartir su información en un marco de seguridad tecnológica y jurídica”, apuntó, y aclaró que es “el usuario el que habilita que la información se comparta” y que “el consentimiento también está estipulado en los esquemas de finanzas abiertas”.
Días atrás, también en el Parlamento, la Asociación de Bancarios del Uruguay (AEBU) advirtió sobre los riesgos que puede presentar el sistema de finanzas abiertas. En un informe, el sindicato señaló que “la creación de un sistema de interoperabilidad de datos sin el establecimiento de requisitos mínimos y estándares de seguridad aplicables a todos los actores involucrados podría incrementar los riesgos de filtraciones de información, fraudes y otros ciberdelitos, generando una mayor exposición y desprotección para los usuarios”.
Alemán, en tanto, dijo que los esquemas de finanzas abiertas “están pensados para dinamizar y generar competencia en el sector financiero” y remarcó que por esa razón “es superimportante que estén legislados el derecho del usuario a disponer de sus datos y el marco jurídico y tecnológico para que eso suceda”.
En esa línea, sostuvo que la iniciativa “contempla el secreto bancario” y “no va en su detrimento”, puesto que “es el usuario quien define con quién comparte la información, de qué forma y también para qué, es decir, cuál es el objetivo de compartir esa información, que es obtener un mejor servicio financiero”. “No se levanta el secreto bancario; la persona decide cómo va a compartir su información financiera, a través de un dispositivo tecnológico y en un esquema de seguridad que habilita que esa información sea compartida”, remarcó.
Otro aspecto que mencionó es la “supervisión de la tecnología”. Dijo que la evidencia relevada en el Reino Unido “muestra que no se trata solamente de desarrollar la infraestructura tecnológica para que este esquema funcione, sino también de que esa tecnología esté supervisada”. “Si nosotros desarrollamos las API, que son las interfaces que permiten compartir la información, pero no desarrollamos un esquema de gobernanza y de supervisión sobre ellas, corremos el riesgo de que queden desactualizadas o de que no se les haga mantenimiento”, señaló.
Por último, Alemán mencionó que otro factor que tendría que estar amparado en el proyecto es la obligatoriedad de la implementación del sistema, ya que en los países donde este esquema ha sido optativo, “el modelo ha fracasado”. “Todas las instituciones del país tienen que estar obligadas a participar en el esquema de finanzas abiertas, si no, no se generan los incentivos para que el esquema prospere”, afirmó.